1. 시산표 - 총계정원장의 정확성 여부를 확인하기 위해서 작성하는 일람표
2. 시산표의 작성 목적
. 총계정원장의 기록이 정확한가를 검증하기 위해 작성
. 합계시산표를 통하여 거래총액을 파악하기 위하여 작성
. 결산의 예비절차로서 개략적인 재무상태와 경영성과를 파악하기 위하여 작성
3. 시산표의 종류
<형태에 따른 분류>
(1) 합계시산표 - 총계정 원장 각 계정의 차변 금액 합계와 대변 금액 합계를 모아 작성한 시산표
(2) 잔액시산표 - 총계정 원장 각 계정의 차변 금액 합계와 대변 금액 합계를 비교하여 잔액만을 모아 작성한 시산표
※ 시산표 등식 → 기말자산 + 총비용 = 기말부채 + 기초자본 +총수익
(3) 합계잔액시산표 - 총계정 원장 각 계정의 차변 금액 합계와 대변 금액 합계 및 잔액을 하나의 표에 모아 작성한 시산표
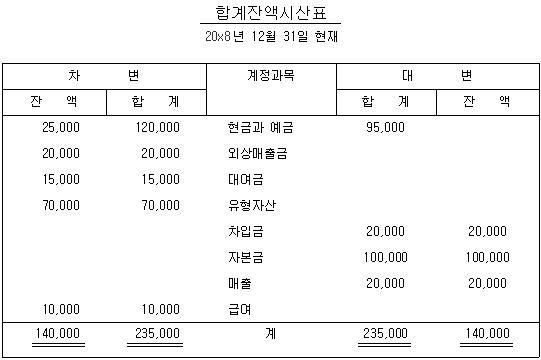
<작성시기에 따른 분류>
(1) 정리전 시산표
(2) 정리후 시산표
(3) 결산후 시산표
4. 시산표 오류의 정정
* 시산표에서 발견할 수 없는 오류
. 분개시 계정과목의 혼동으로 차변과목 또는 대변과목이 잘못 기록된 경우
. 분개시 대차금액을 둘 다 동일금액으로 잘못 입력한 경우
. 거래 전체의 분개가 누락된 경우
. 한 거래를 이중으로 분개한 경우
. 두개의 잘못이 서로 우연히 상계된 경우