원문
-------------------------------------------------------------------------------------
Z-Score는 2003년 2월호의 TASC 잡지에서 소개한 이슈로
Veronique Valcu에 의해 개발된 지표입니다.
기본적인 수학적 포뮬러는
zscore = (주가 - 일정기간 평균가) / 표준편차 로 계산됩니다.
의미를 살펴보면
주가가 일정기간 평균과의 편차 중 표준정규분포 상에서 어느 위치에 존재하는가??
현재의 주가가 비교한 일정기간 중 확률적인 위치는 어디인가??
로 나타낼 수 있습니다.
고등학교 시절 공부하신 수학정석 뒤편의 Normal Distribution Table 참조하여
보면 다음의 확률표가 있습니다.
-1.96 ~ 1.96 의 표준편차내에 위치할 확률 = 0.975 = 97.5%
-1.00 ~ 1.00 의 표준편차내에 위치할 확률 = 0.6826
-0.50 ~ 0.50 의 표준편차내에 위치할 확률 = 0.6915
개발자 추천으로는
z-score 교차 + 볼린저밴드 돌파시 매매로직 구성하면 효과를 배가시킬 수 있다고 합니다.
=====================================================================================
지표 작성로직 - CT 버전
상수 : len1, len2, len3
Var1 = mov(close, len1, s)
Var2 = stdev(close, len1, 1)
Var3 = iff(Var2 <> 0,((close - Var1)/(Var2*2)), 1)
Var5 = mov(Var3, len2, e)
Var6 = mov(Var3, len3, e)
Call ploti1("len1",Var5)
Call ploti2("len2",Var6)
============================================
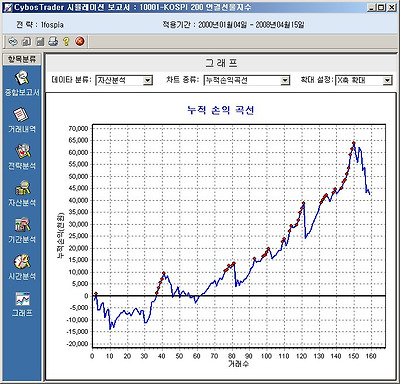
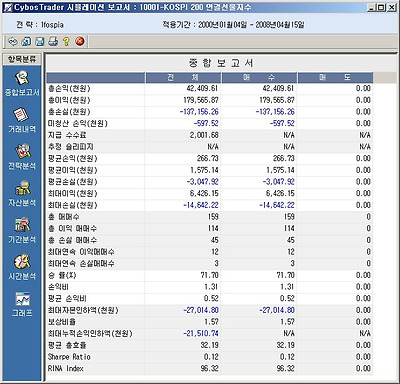
[실 적용 예] - Kospi200 연결선물지수 일봉
본 지표를 이용해 두라인의 크로스 매수 및 청산 사용하여 시뮬한 결과입니다.
상수 : len1(7), len2(10), len3(9)
* 슬리피지 : 1%, 수수료 : 0.01
=====================================================================
변수를 최적화해서 그런지 그럭저럭 괜찮아 보이는 결과가 만들어 지는 군요..
승률도 좋아보이구요..
다른 로직과 함께 보조 지표로 이용할수도 있을 듯합니다.
=====================================================================