신용카드로 식대나 접대비,유류대를 지급하고 신용카드매출전표를 수취하여 신용카드매출전표를 보게되면 신용카드매출전표에 공급가액과 세액이 기재되어있는 신용카드매출전표도 있고 공급가액과 세액이 별도로 구분되어 기표되어있지않은 신용카드매출전표도 있습니다.이렇게 부가세를 신용카드매출전표에 표시하는 이유는 "사업자의 경비지출에 대한 투명성을 확보하고 거래상대방(카드 가맹점)사업자의 과세표준 양성화를 유도함으로써 공평과세를 실현하려는 과세당국의 의지라고 보시면됩니다.
그러므로 부가세가 별도로 기표되지않은 신용카드 매출전표라도 해당금액에 부가세가 포함되어있다고 생각하시면됩니다.신용카드로 비용을 지출하고 부가세가 기표된 신용카드 매출전표를 수취하였다고 모두 부가세 매입세액을 공제받는것은 아닙니다.반드시 세금계산서를 수취하거나 카드전표 뒷면에 "공급자 이면확인"를 받아야 부가세 매입세액 공제가 가능하다는 것입니다.
분개처리 사례>
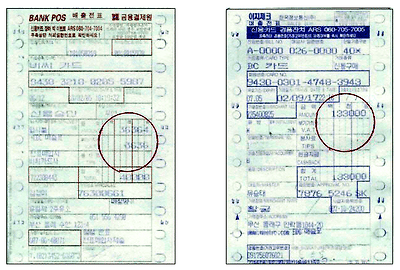
(주)이지분개는 직원 회식대로 133,000원(V.A.T.포함),유류대(비영업용 소형승용차인 경우)로 40,000원(V.A.T.포함)를 직원 개인신용카드로 지급하고 신용카드매출전표를 수취한후 해당 직원에게 현금으로 지급하였다면 분개처리는 다음과 같습니다.(단,직원 회식대 신용카드매출전표에는 부가세가 별도로 나누어 기표가 되어있지 않고 유류대 신용카드매출전표에는 부가세가 기표되어 있다면)
 | ||||||||||||
 |
정상 회계처리한 사례
|
| ||||||||||
| ||||||||||
|
|
이경우 유류대는 공급자이면확인 받지않았을 뿐만아니라 비영업용 소형승용차이므로 "비영업용 소형승용자동차의 구입과 유지"에 관한 매입세액은 공제되지 않는 것으로 부가세매입세액이 불공제되므로 공제받지 못하는 부가세는 유류대에 추가가 되는 것입니다.
즉,유류대는 영업용 차량이 아니면 부가세 매입세액이 불공제되는점 유념하시길 바랍니다.물론 회식비나 직원식대를 신용카드로 결제시 부가세 매입세액을 공제받기 위해서는 사업자등록증을 지참하고 해당 식당에서 세금계산서를 발급받아야 부가세 공제가 가능하다는 것입니다.하지만 현실적으로는 어렵다는 것이지요.
유류대의 경우 "영업용이나 매입세액이 공제"되는 차량요건에 해당되지 않는 비영업용 승용차(대부분 회사에서 업무용으로 사용하는 승용차)는 "부가세 매입세액"을 공제 받을수 없습니다."영업용"이란 차량 운수업, 차량 렌트업 등 자동차를 이용하여 용역을 제공하는 사업을 영위하는 자가 그 자동차를 직접 영업에 사업하는 것을 말하는 것입니다. 따라서 이와 같은 경우가 아닌 경우에는 모두 "비 영업용"으로 간주한다는 점 반드시 유념하시길 바랍니다.
관련 법규에 의하면 "부가가치세법 제17조 제1항의 규정"에 의하여 공제받을 수 있는 매입세액중 같은 조 제2항 제3호의 규정에 의한 "비영업용 소형승용자동차의 구입과 유지"에 관한 매입세액은 공제되지 않는 것으로, "불공제대상 소형승용자동차"의 범위는 특별소비세법 제1조 제2항 제3호에 규정하고 있으며 비영업용 소형승용자동차의 구입(취득비용) 및 유지(유류대ㆍ소모품ㆍ수리비 등)와 관련된 매입세액이 불공되는 것이며, 비영업용 소형승용자동차를 유지하기 위하여 운전기사용역을 공급받는 경우 및 소형승용자동차의 임차와 관련된 매입세액도 매출세액에서 공제되지 않는 것입니다.이 경우 비영업용이라 함은 운수업에서와 같이 "승용자동차를 직접 영업에 사용하는 것"이라고 규정이 되어있는 점 참조하세요.
현재 자동차 회사별 부가세 매입세액 공제여부를 예시하면 아래와 같으니 한번 참조하세요.
▶ 현대자동차의 부가세 매입세액 불공제 차량은 다음과 같습니다.
승용차 : 베르나, 아반떼XD, 라비타, 티뷰론, 투스카니, EF쏘나타, 그랜져XG, 에쿠스
승합차 : 싼타모(5,6,7인승), 트라제XG(6,7인승), 스타렉스(7인승),
지프형 : 싼타페(5,7인승), 갤로퍼(5,6,9인승), 테라칸(5,7인승)
▶ 현대자동차의 부가세 매입세액 공제 차량은 다음과 같습니다.
승용차 : 아토즈 및 2인승 밴 전차량
승합차 : 트라제XG(9인승), 스타렉스(9인승, 12인승, 밴형)
지프형 : 2인승 밴 차량
상용차 : 그레이스(3,6,9,12인승) 등
▶ 기아 자동차의 부가세 매입세액 불공제 차량은 다음과 같습니다.
승용차 : 리오(3,5도어 포함), 스펙트라, 스펙트라윙, 옵티마, 포텐샤, 엔터프라이즈
승합차 : 카렌스, 카스타, 카니발(7인승)
지프형 : 스포티지, 레토나, 쏘렌토
▶ 기아 자동차의 부가세 매입세액 공제 차량은 다음과 같습니다.
승용차 : 비스토(5인승, 밴형) 및 2인승 밴 전차량
승합차 : 타우너, 카니발(9인승), 프레지오(3,6,9,12인승)
지프형 : 2인승 밴 차량
▶ 대우자동차 / 쌍용자동차 / 삼성자동차의 부가세 매입세액 불공제 차량은 다음과 같습니다.
승용차 : 라노스, 누비라, 레간자, 매그너스, 프린스, 수퍼살롱 / SM5 / 체어맨
승합차 : 레조
지프형 : 코란도, 무쏘(5,7인승), 렉스톤(5,7인승)
▶ 대우자동차 / 쌍용자동차 / 삼성자동차의 부가세 매입세액 공제 차량은 다음과 같습니다.
승용차 : 티코, 마티즈 및 2인승 밴 전차량
승합차 : 다마스, 라보 / 이스타나
지프형 : 2인승 밴 차량
위의 내용데로 자동차회사별 공제가능 차량의 경우에도 "캠핑용 차량"은 "특별소비세"가 과세되므로 부가가치세 매입세액이 공제되지 아니합니다.실무적으로 회사 소유차량을 구입할때 차량구입 계산서를 보면 "특소세"즉 특별소비세가 포함되어 있다면 매입세액은 공제받을수 없다는점 실무적으로 알아두시길 바랍니다