출처: https://www.fmkorea.com/10165626579
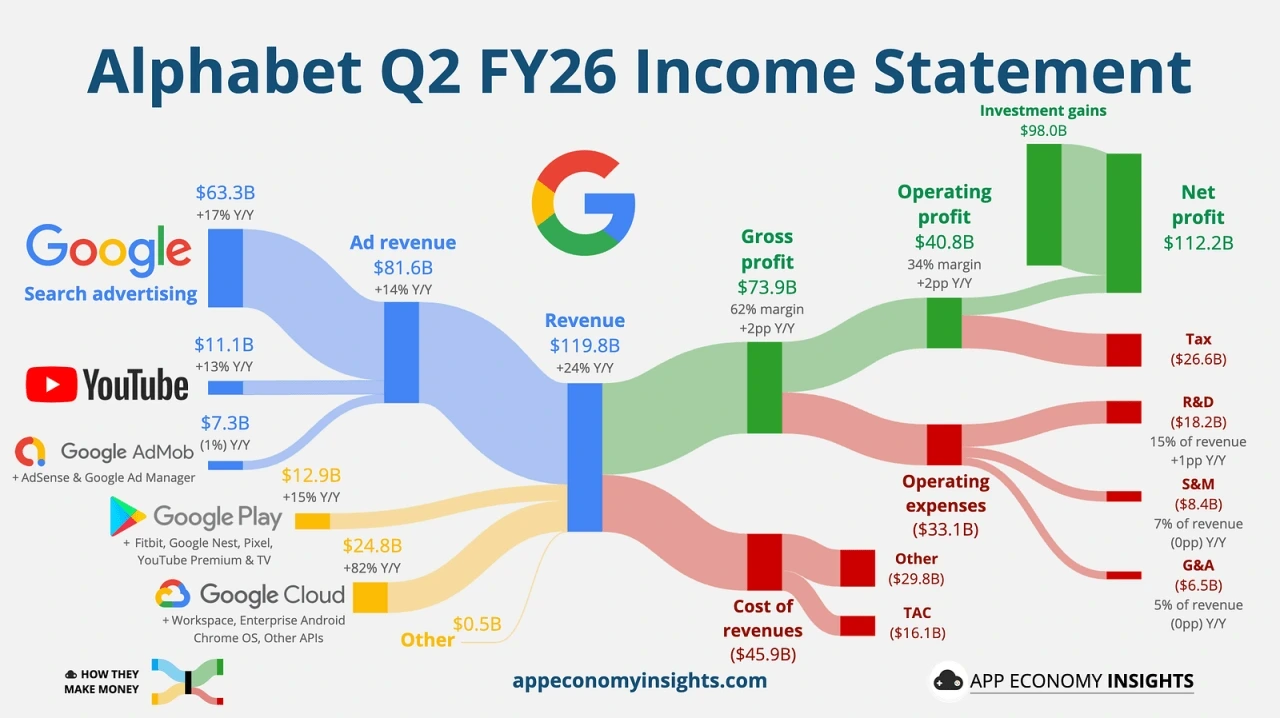
알파벳(구글) - 990억 달러 짜리 애스터리스크
매출 : 1198억 달러 (YoY +24%)
영업이익 : 408억 달러 (+2%)
순이익 : 1122억 달러
수치는 잘못 본게 아니다. 알파벳은 1198억 달러의 매출에 1122억 달러의 순이익을 달성했다.
주로 주식투자로 인한 980억 달러의 장부상이익이다. 알파벳이 앤트로픽과 스페이스X에 투자한 지분의 재평가로 인한 것이다.
그걸 제외하더라도, 충분히 실적은 훌륭했다. AI에 대한 수요은 구글의 처리능력을 초과하고 있지만,
그 수요에 대응하기 위한 비용도 빠르게 늘어가고 있다.
앤트로픽의 기업가치는 3개월 만에 3800억 달러에서 9650억 달러로 상승했다.
알파벳은 앤트로픽 지분의 약 14%를 가지고 있고, 이게 상당한 기여를 했다.
현금흐름은 391억 달러로 39% 증가했지만, 자유 현금 흐름은 마이너스로 전환되어 59억 달러의 적자를 기록했다.
올해 회계연도의 알파벳의 CapEx는 2000억 달러에 이를 것으로 예상된다. 현금흐름 대부분은 AI에 투자될 것이다.
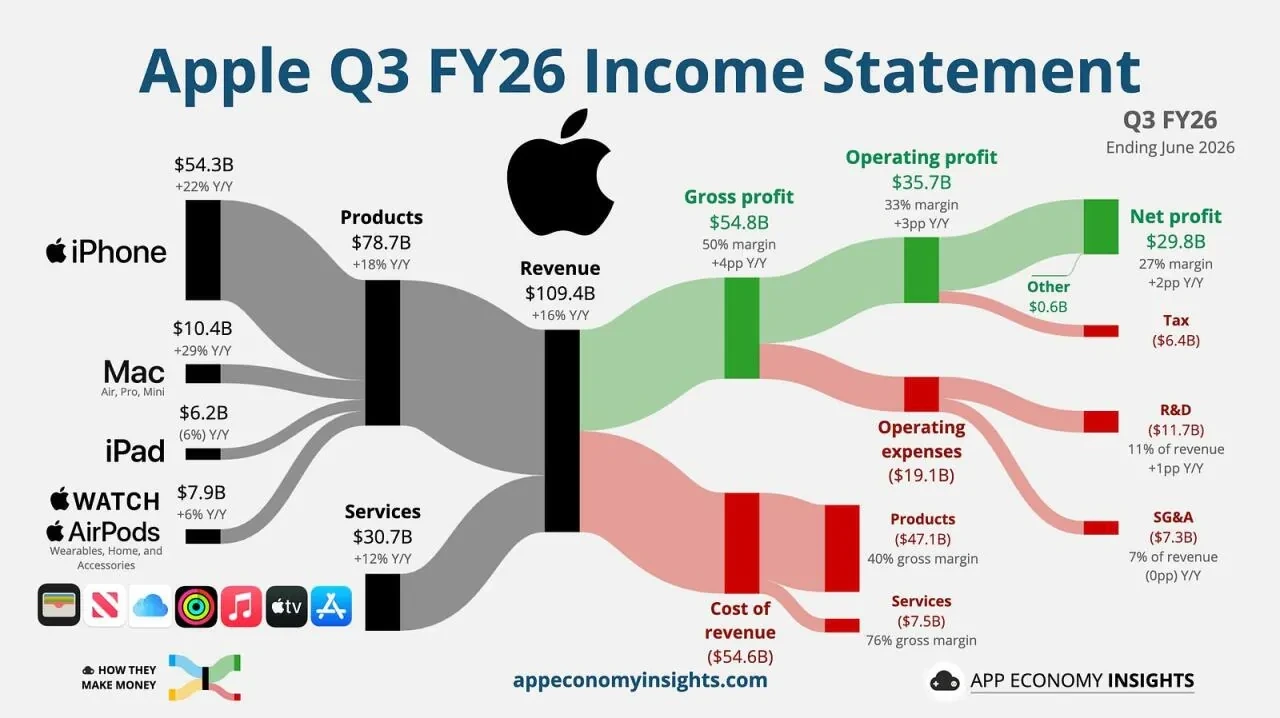
애플 - 존 테너스 CEO 체제로
매출 : 1094억 달러 (+16%)
영업이익 : 357억 달러 (+3%)
순이익 : 298억 달러 (+2%)
각 부문별 매출은 아래와 같다.
아이폰 : 543억 달러 (+22%)
맥 : 104억 달러 (+29%, 사상 최고)
서비스 : 309억 달러 (+12%)
3분기 매출은 전년 동기 대비 16% 급증하며 주당 순이익도 2.02달러로 시장 예상을 상회했다.
관세 환급금 덕분에 0.11 달러 조금 더 상승했지만, 여전히 실적은 예상을 뛰어넘는 수치다.
하지만 실적 발표 후 애플의 주가는 약 6% 하락했다.
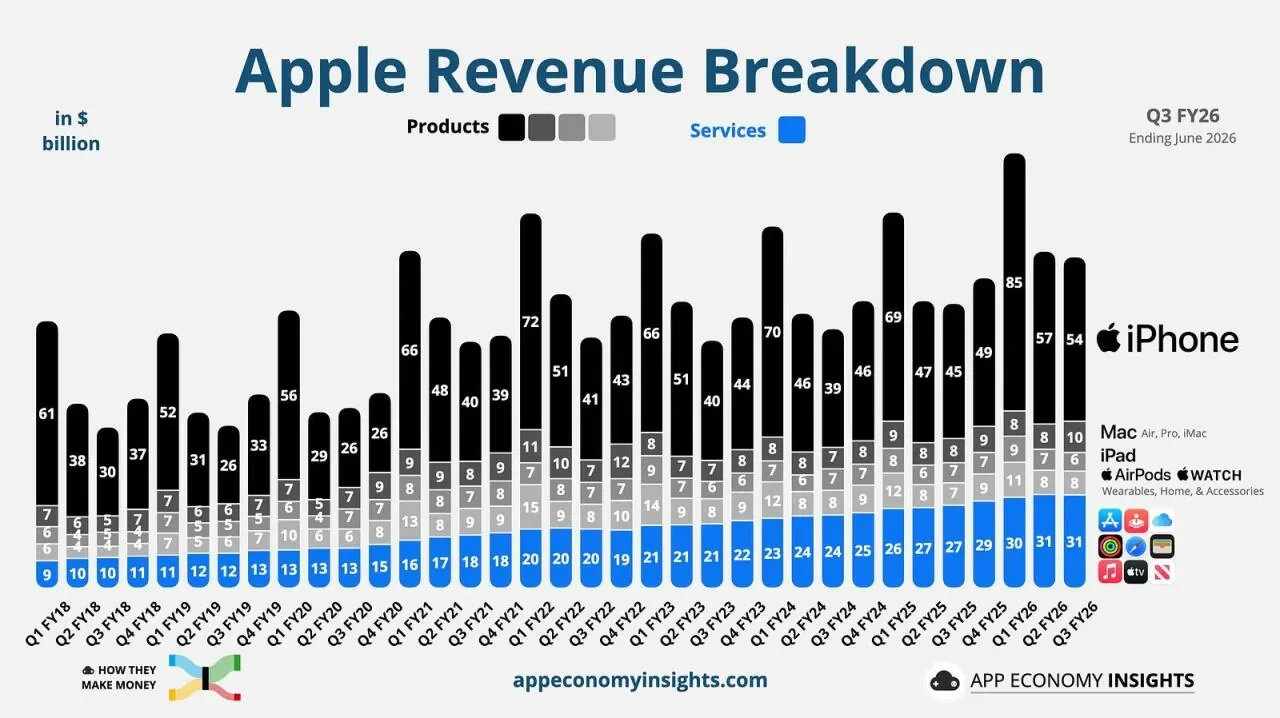
이번 실적 발표는 존 테너스가 9월 경영권을 넘겨받기 전 팀 쿡의 마지막 실적발표다.
팀 쿡이 떠나면서 애플은 심각한 문제를 안게 되었다. 바로 회사가 충분한 수량의 제품을 생산하지 못한다는 것이다.
애플은 예상보다 훨씬 더 강했던 아이폰, 맥의 수요로 인해 애플이 칩을 확보하는 데에 어려움을 겪었다고 말했다.
이러한 제약은 맥에도 영향을 미쳤으며, 9월 분기에는 아이폰, 맥, 아이패드 모두에 영항을 미칠 것이다.
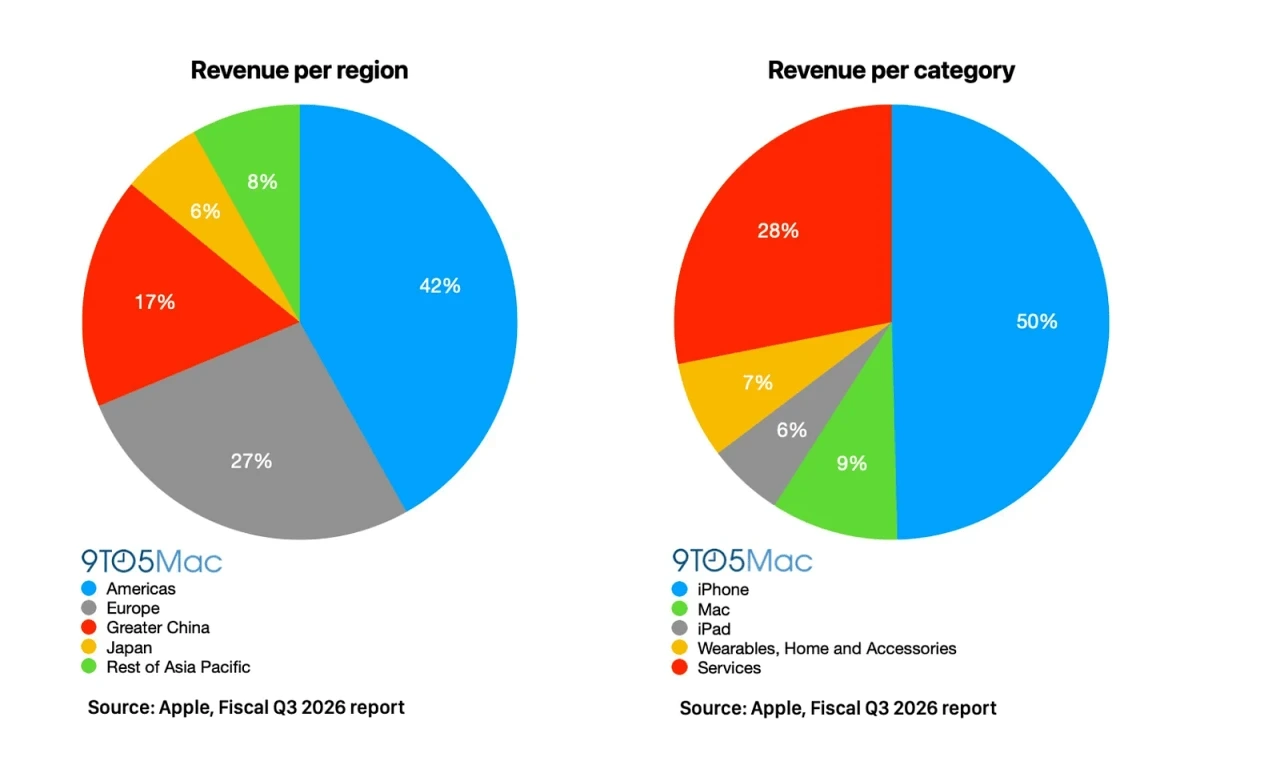
애플은 여전히 매출 성장률을 9~11%로 보고 있으며 아이폰은 10% 중반대를 예상한다.
하지만 이러한 전망치는 시장의 기대치에는 충분하지 못하다.
한편, 애플은 AI 투자를 가속화하며 R&D 비용이 전년 대비 32% 증가한 117억 달러가 되었다.
또한 시리를 자주 사용하는 사용자들은 더 비싼 iCloud+ 서비스를 이용하게 될 것이라고 말하며,
애플이 AI를 통해 수익을 창출하는 방법을 보여주는 사례다.
존 테너스는 애플이 수년 만에 맞이하는 최고의 제품 출시 주기를 물려받았으나 동시에 그런 성장을 뒷받침하기 힘든 공급망,
메모리 가격 상승의 압박을 받게 되었다.
다음 아이폰 출시 시기에 애플은 이러한 어려움을 잘 극복하며 동시에 자사의 AI 기술이 실제로 크게 발전했다는 점을 고객들에게 보여줘야 한다.
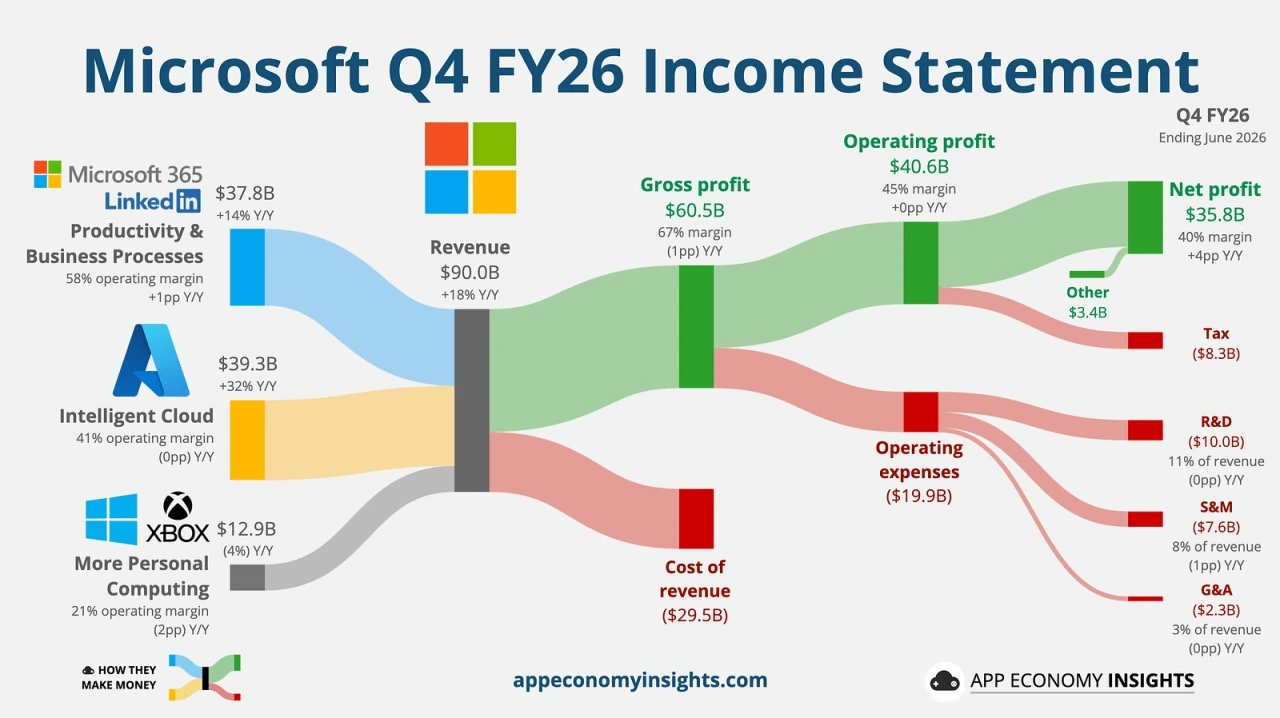
마이크로소프트 - 개방형 헷지 전략
매출 : 900억 달러 (+18%)
영업이익 : 406억 달러 (+0%)
순이익 : 358억 달러 (+4%)
마이크로소프트에서 가장 큰 동력은 AI 관련 수익화의 지속 가능성이다.
애저 및 기타 클라우드 서비스 매출은 전년 대비 43% 성장하며 예상치를 크게 상회했다.
주요 클라우드 업체 간 경쟁의 심화와 AI 수요가 실제로 실현 가능한 지에 대한 시장의 우려가 커진 상황에서 투자자의 신뢰를 높였다.
모바일 컴퓨팅 부문은 전년 대비 4% 감소한 129억 달러를 기록했다. 윈도우 관련 제품군 및 엑스박스의 매출이 부진했기 때문이다.
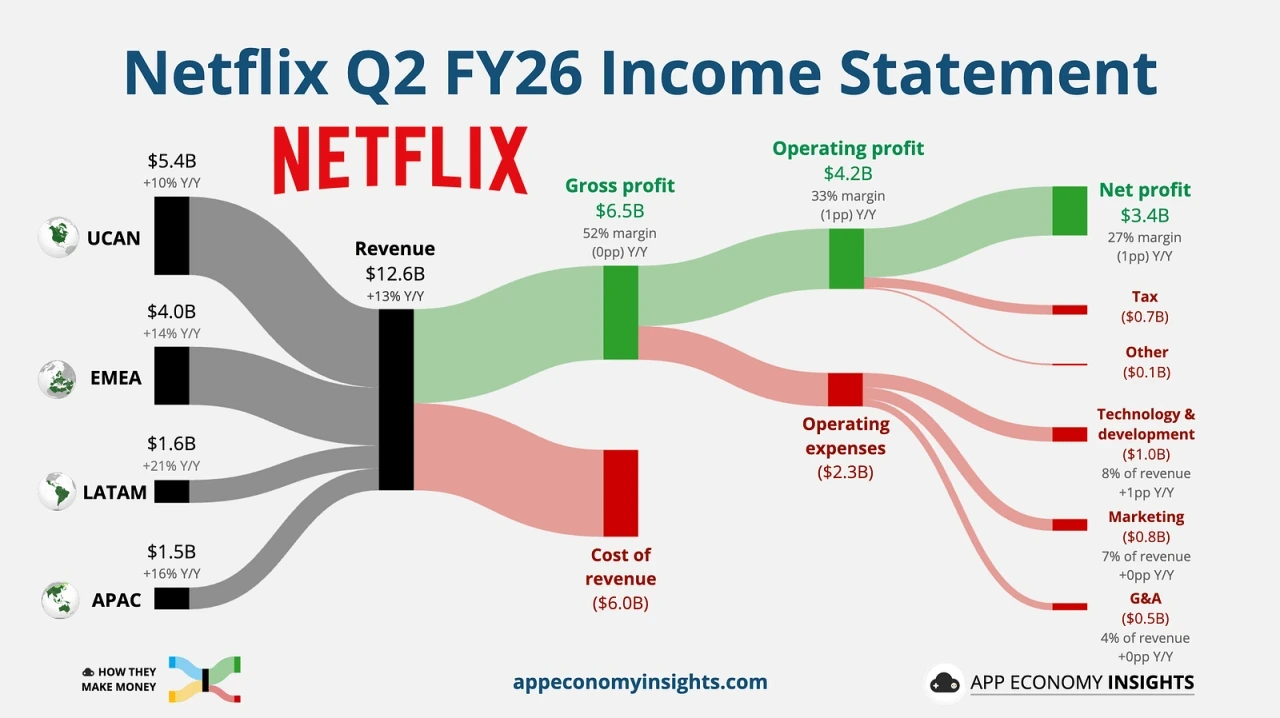
넷플릭스 - 관심을 끌기 위한 전쟁을 시작했다
매출 : 126억 달러 (+13%)
영업이익 : 42억 달러 (-1%)
순이익 : 34억 달러 (-1%)
실적은 좋았지만, 주가 상승은 없었다. 실적은 대체로 시장의 예상과 일치했다.
영업이익률이 전년 대비 살짝 하락한 것은 초기에 투입된 컨텐츠 관련 비용이며, 하반기엔 다시 상승할 것으로 보인다.
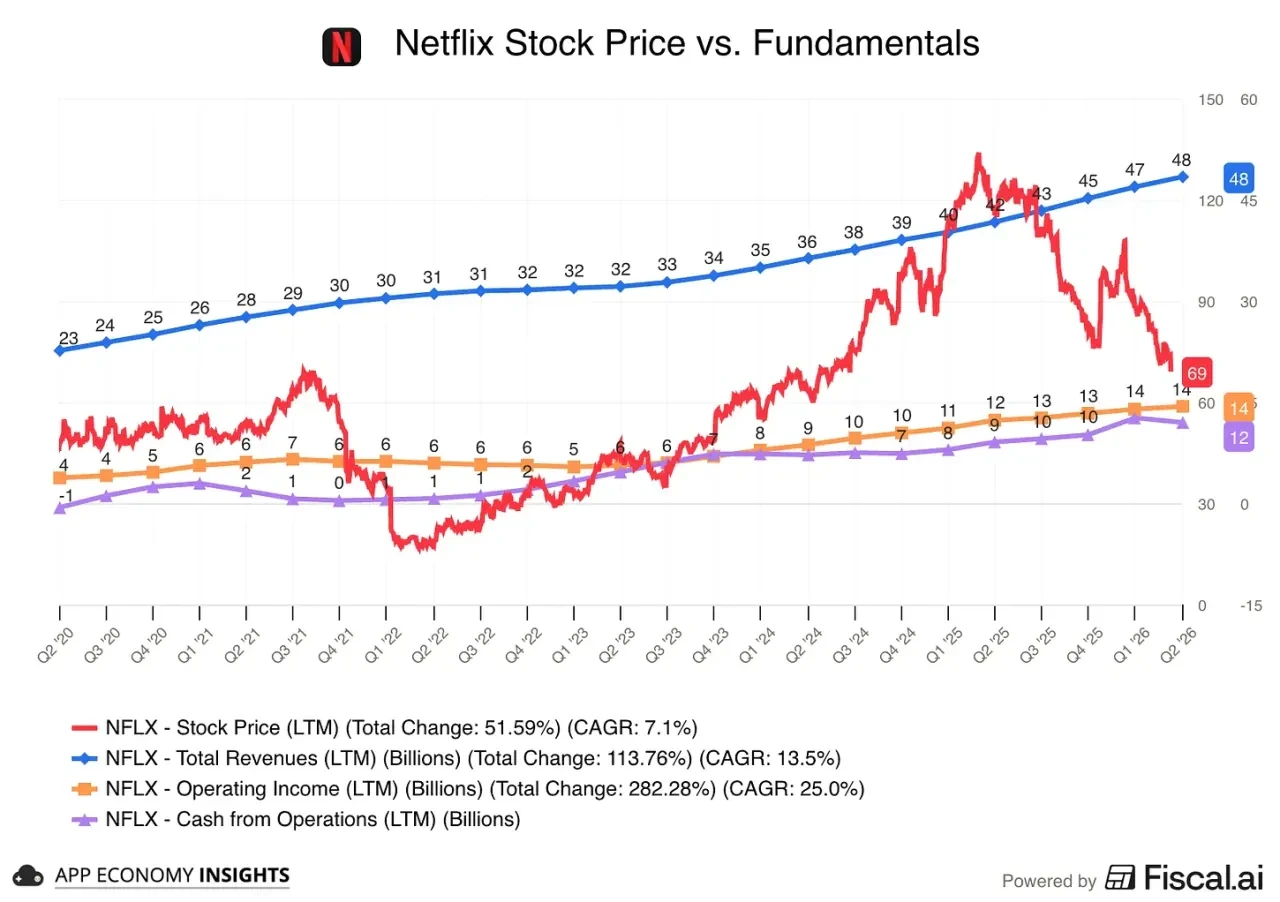
넷플릭스는 이제 스트리밍이 계속 성장할 수 있다는 걸 증명해야 한다.
시장은 회의적인 시각을 보내고 있고, 이에 따라 지난 1년 간 주가가 40% 이상 하락했다.
지난 분기에 워너 브라더스와의 협상을 포기했고, 이를 통해 28억 달러의 돈을 환불받았지만,
이러한 결정으로 인해 다음 성장으로 인한 지름길을 잃게 되었다.
이제 넷플릭스는 더 높은 가격 책정, 광고, 라이브 등으로 인해 수익을 더 창출해내야 한다.
주목을 끄기 위한 경쟁은 계속 더 치열해지고 있다. 유튜브는 TV 시청 시간을 빠르게 잠식하고 있고, Tubi같은 무료 서비스들도 성장하고 있다.
넷플릭스는 이 사업을 성공하게 했던 구조를 해치지 않으면서도 사용자들이 앱을 더 사용하게 만드는 방법을 찾아야한다.
넷플릭스는 47억 달러 상당의 자사주를 재매입했고 이는 사상 최대 규모다.
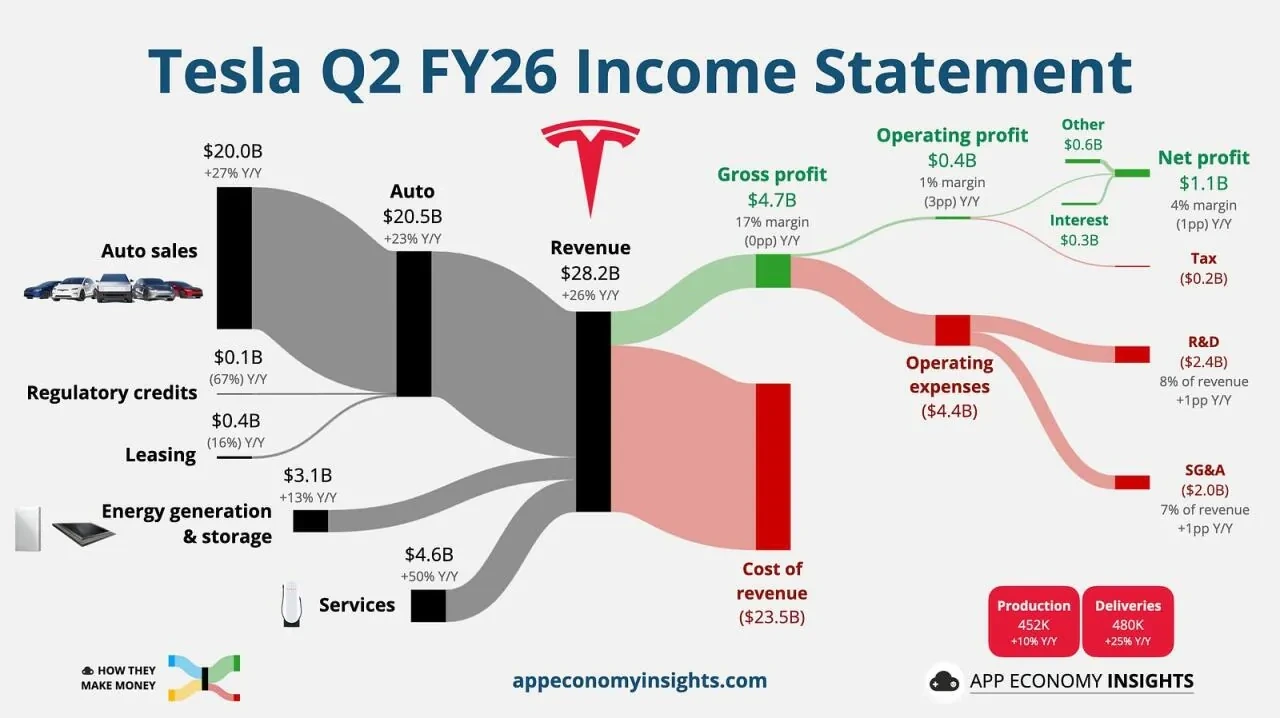
테슬라 - 현금 소진의 시작
매출 : 282억 달러 (+26%)
영업이익 : 4억 달러 (-3%)
순이익 : 1.1억 달러 (-1%)
테슬라는 다시 한 번 높은 수요를 기록했다. 2분기에는 48만 대의 차량을 인도했다. 지난 1년 간의 매출도 사상 처음으로 1000억 달러를 돌파했다.
하지만 주가는 거의 14%나 하락했는데, 이는 2013년 이후 실적발표 중 최악의 하락률이다.
영업이익은 57% 감소하였고, 자본 흐름도 마이너스가 되었다.
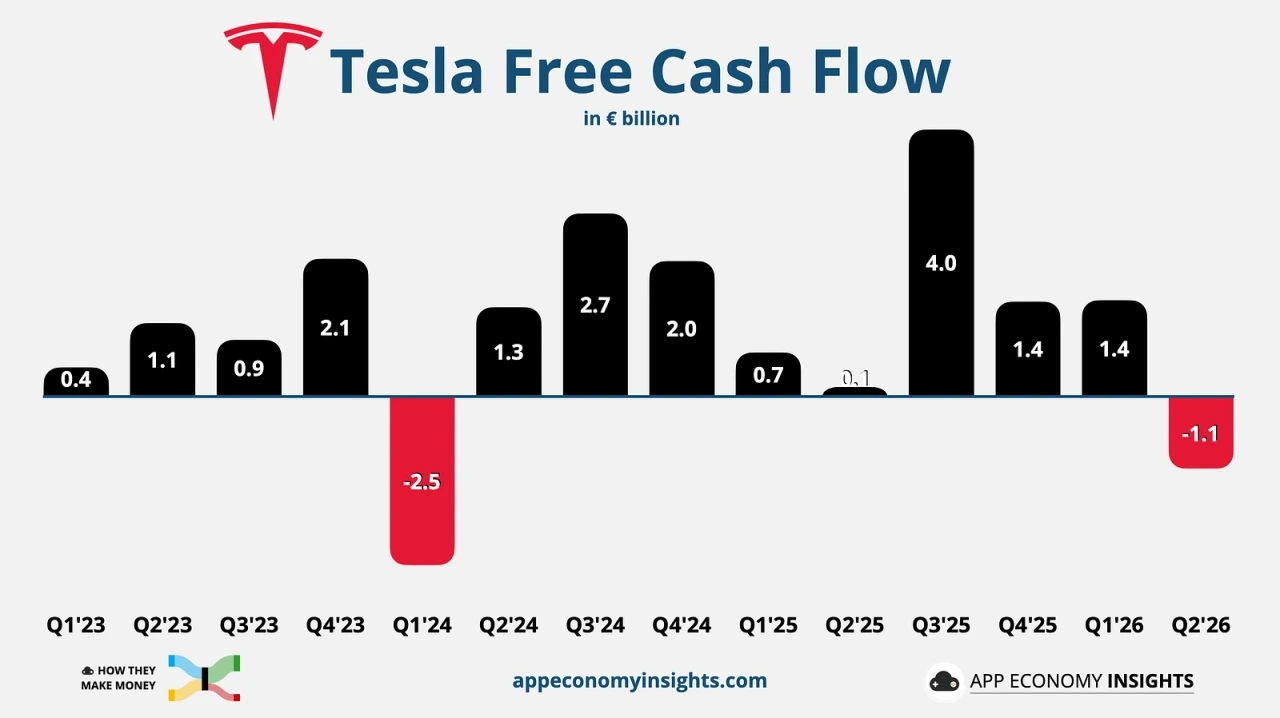
현금이 말라가고 있다. 부채도 증가하고 있다.
설비 투자는 연속적으로 2배 증가해 58억 달러에 달하며, 이로 인해 유보 현금은 -11억 달러가 되었다.
하반기엔 168억 달러가 더 필요할 것이다. 테슬라는 충분하 유동성을 가지고 있지만, 자금 조달 방식은 바뀌고 있다.
회사는 더 많은 부채를 활용할 준비를 하고 있다.
요약하자면, 테슬라는 수요면에서는 좋은 성과를 보였지만 투자자들은 재무 상태를 긍정적으로 보지 않았다.
약 14%의 주가 하락은 시장이 향후 AI 관련한 수익률이 현재의 낮은 수익률을 상쇄해줄 것이라 기대하지 않는다는 것이다.
만약 로보택시, 옵티머스, AI 인프라가 머스크가 기대하는 수익을 창출한다면 이 투자는 타당하다.
하지만 올해 예상되는 자본지출의 2/3는 집행되지 않았으며, 실제로 수익에 기여하기까지는 시간이 더 필요하다.
테슬라는 그 비용을 감당할 수 있는 재무적 여력이 있지만, 시장은 여전히 회의적이다.
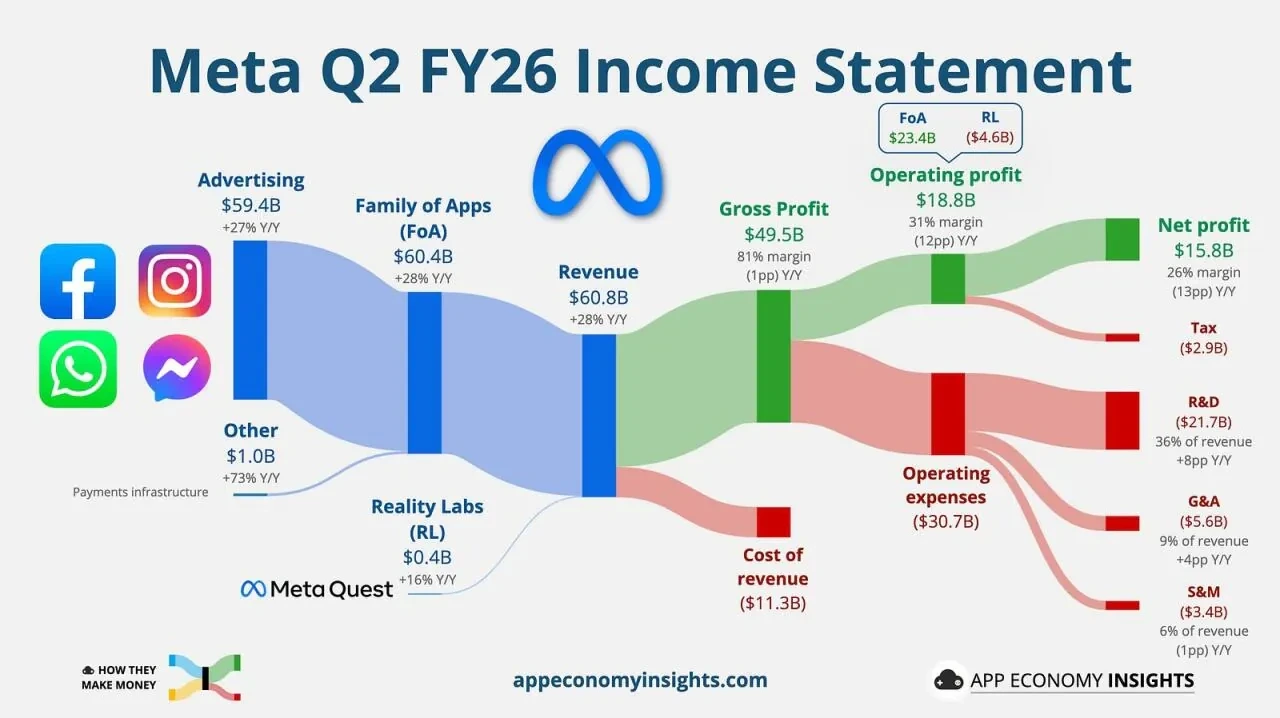
메타 - 인공지능 관련 법안이 곧 시행된다
매출 : 608억 달러 (+28%)
영업이익 : 188억 달러 (-12%)
순이익 : 158억 달러 (-13%)
메타의 매출은 예상치를 상회했지만, 이번 분기엔 청소년 안전 관련 소송으로 인한 24억 달러의 법적 비용과 해고 관련 비용으로 12억 달러가 발생했다.
이러한 요인을 제외하면 영업이익은 8% 하락이 아닌 9% 증가였을 테지만, 이런 긍정적인 성과에도 메타의 주가는 실적발표날 10% 하락했다.
이러한 대규모 매도 사태는 주로 두가지 이유다.
자유 현금 흐름 (Free Cach Flow) 가 사실상 사라졌다. 메타는 319억 달러의 영업현금 흐름을 기록헀지만,
311억 달러를 설비투자 및 금융리스로 지출했다. 그 결과 FCF가 91% 감소했다.
또한 249억 달러의 부채를 발행했고, 주식을 재매입하지는 않았다. 물론 메타는 이러한 투자를 감당할 수 있지만,
이번 분기에는 AI 관련 비용때문에 FCF가 모두 소진되었고, 회사는 부채 시장으로 눈을 돌릴 수 밖에 없었다.
자본지출의 하한선도 다시 상승했다. 메타는 2026년도 CapEx 전망치를 1250억 달러에서 1300~1450억 달러로 변경했다.
2분기 연속 하한선이 상승했다.
아이러니하게도 AI는 광고 부문에서는 이미 그 효과를 보여주고 있다.
메타의 광고 수익은 전년 대비 27% 증가했는데, 이는 노출 횟수가 14% 증가하고 광고당 평균 가격도 12% 상승했기 때문이다.
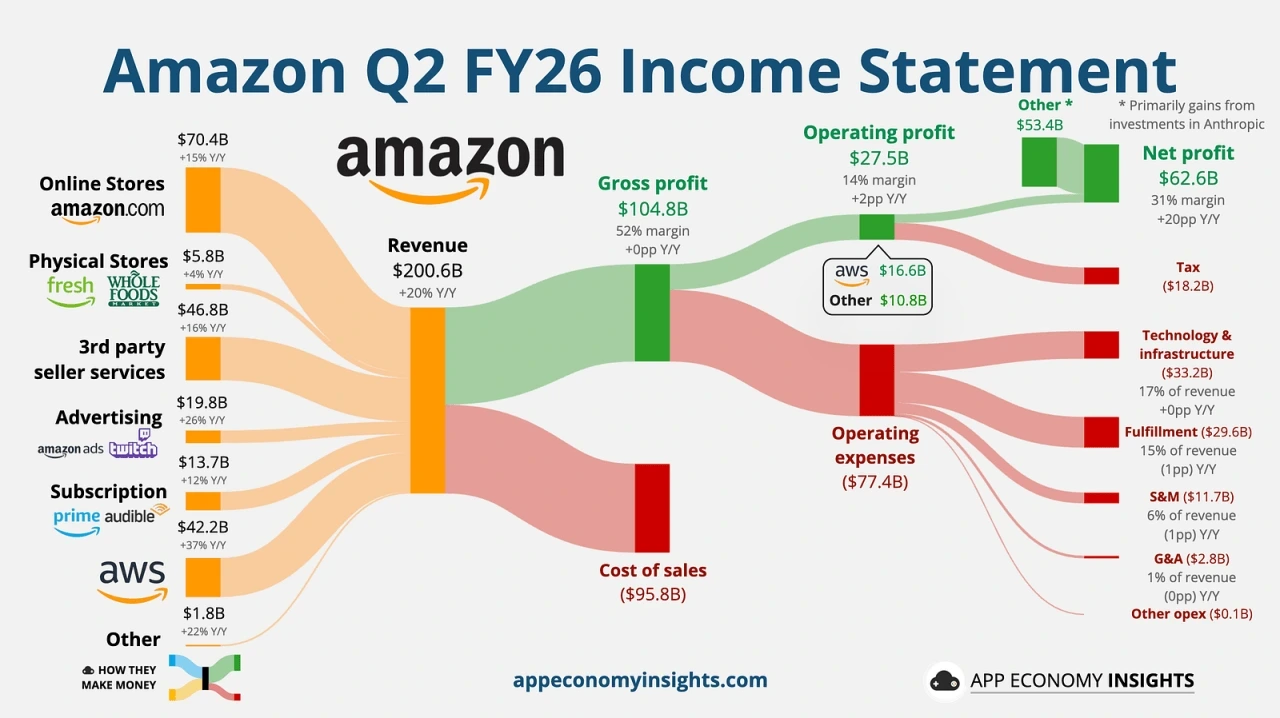
아마존 - 자본지출의 공식
매출: 2006억 달러 (+20%)
영업이익 : 275억 달러 (+2%)
순이익 : 626억 달러 (+20%)
아마존은 올해 2200억 달러를 CapEx에 투자할 계획으로 지난 해보다 200억 달러 더 많은 것이다.
아마존은 에이전트 AI 기반을 구현하기 위한 인프라를 구축해왔으며, 이제 관심은 아키텍쳐에서 경제적 측면으로 옮겨갔다.
수요가 공급보다 빠르게 증가하고 있다.
순이익에 보이는 534억 달러의 비영업적 이익은 앤트로픽의 기업가치 상승 때문이다.
2분기 간 클라우드 인프라 지출은 43% 증가한 1430억 달러에 달했다.
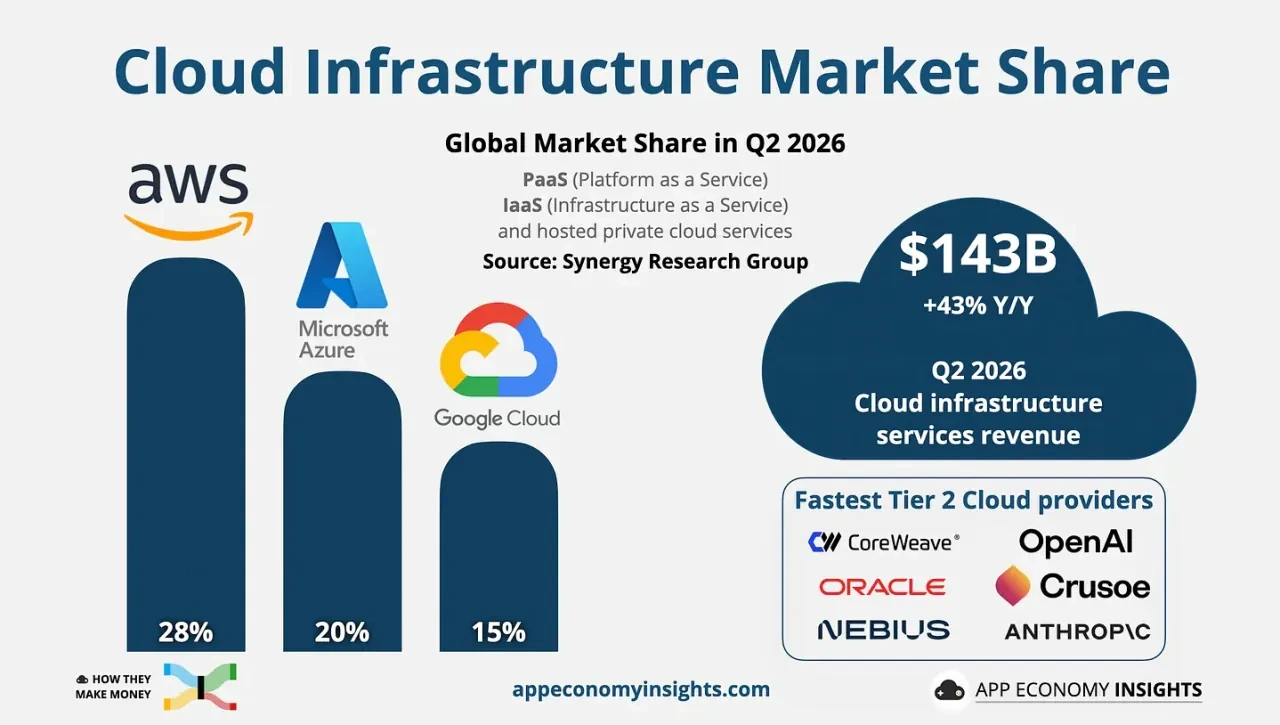
이는 11분기 연속으로 성장세가 가속화된 것이며 지난 8년 간 가장 빠른 성장률이다.
AWS는 28%의 시장 점유율을 유지했으며 마이크로소프트 애저의 20%, 구글 클라우드의 15%를 넘는 것이다.
이 세 플랫폼이 전체 클라우드 인프라의 63%를 차지하고 있다.
인텔 - 15년 만의 최고 수준
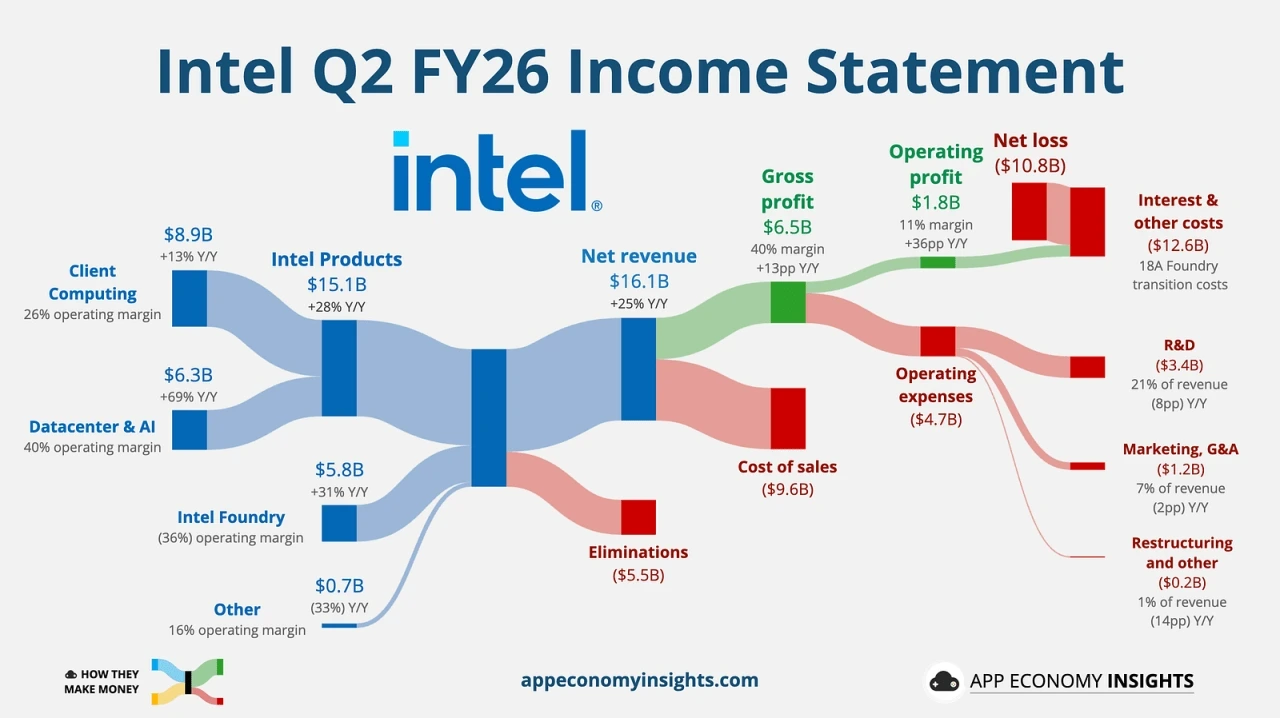
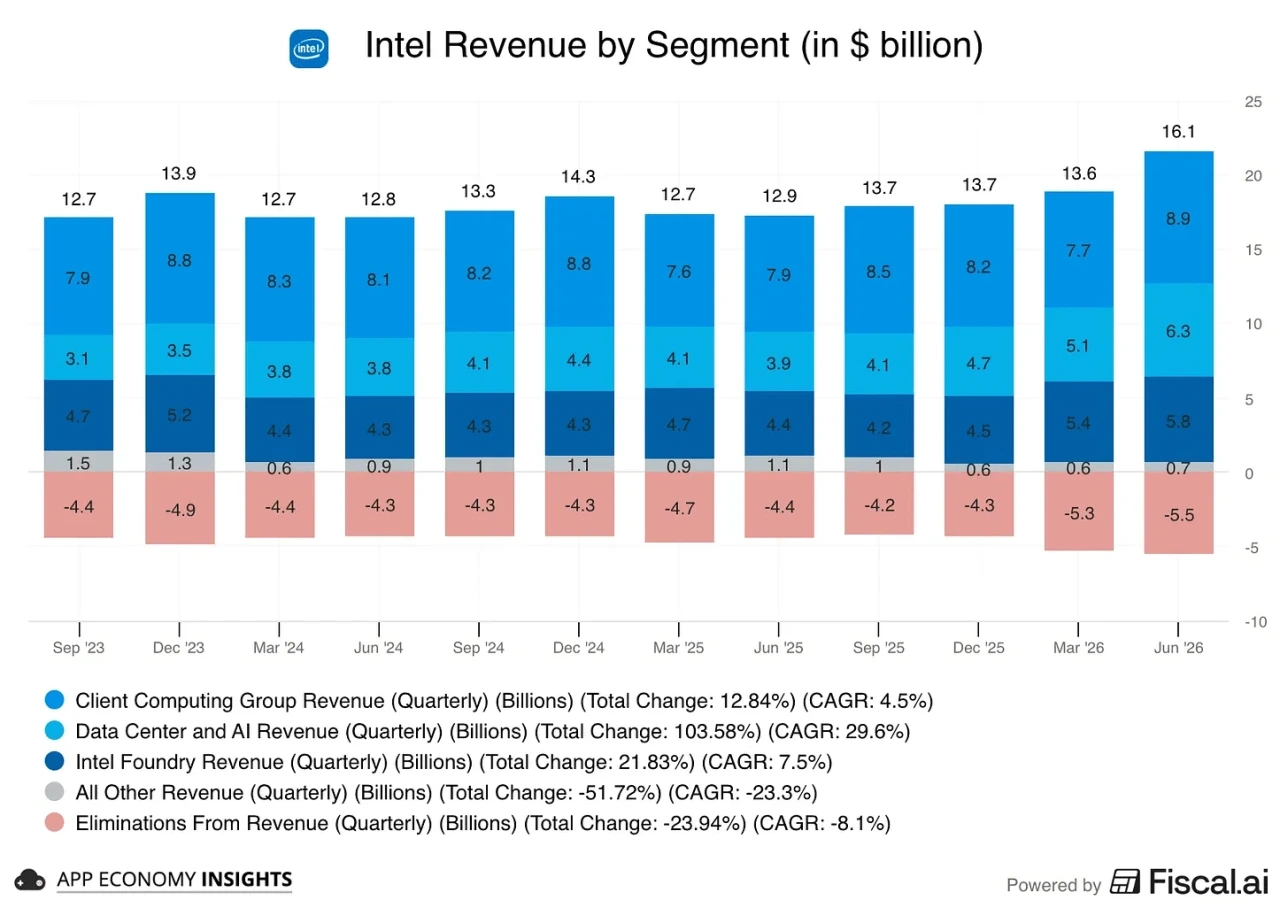
인텔의 2분기 매출은 25% 증가한 161억 달러이며, 예상치를 상회했다.
립부 탄 인텔 CEO는 이를 15년 만에 최고의 가장 뛰어난 매출 성장세라 평가했다.
데이터 센터 및 AI 관련 매출은 59% 증가해 63억 달러에 달한다. 인텔 전체 성장률의 2배가 넘는 수치다.
에이전트 기반 워크로드들이 다시 CPU 중심으로 처리되기 시작하면서 성장이 이루어졌다.
클라이언트 컴퓨팅 매출은 13% 장가하여 89억 달러를 기록했다.
파운드리 매출은 31% 증가한 58억 달러에 달했다. 지난 분기의 16% 성장률을 아득히 넘는 것이다.
데이브 진스너 CFO는 메모리 가격 상승이 향후 몇 분기 간 PC사업에 부정적인 영향을 미칠 것이라 말했다.
또한 하반기엔 PC수요도 줄어들 것으로 예상하고 있다.
3분기에는 메모리 가격 상승으로 인한 PC 시장의 변화를 주목할 필요가 있다.
마이크론 - 호황기를 확실히 잡았다
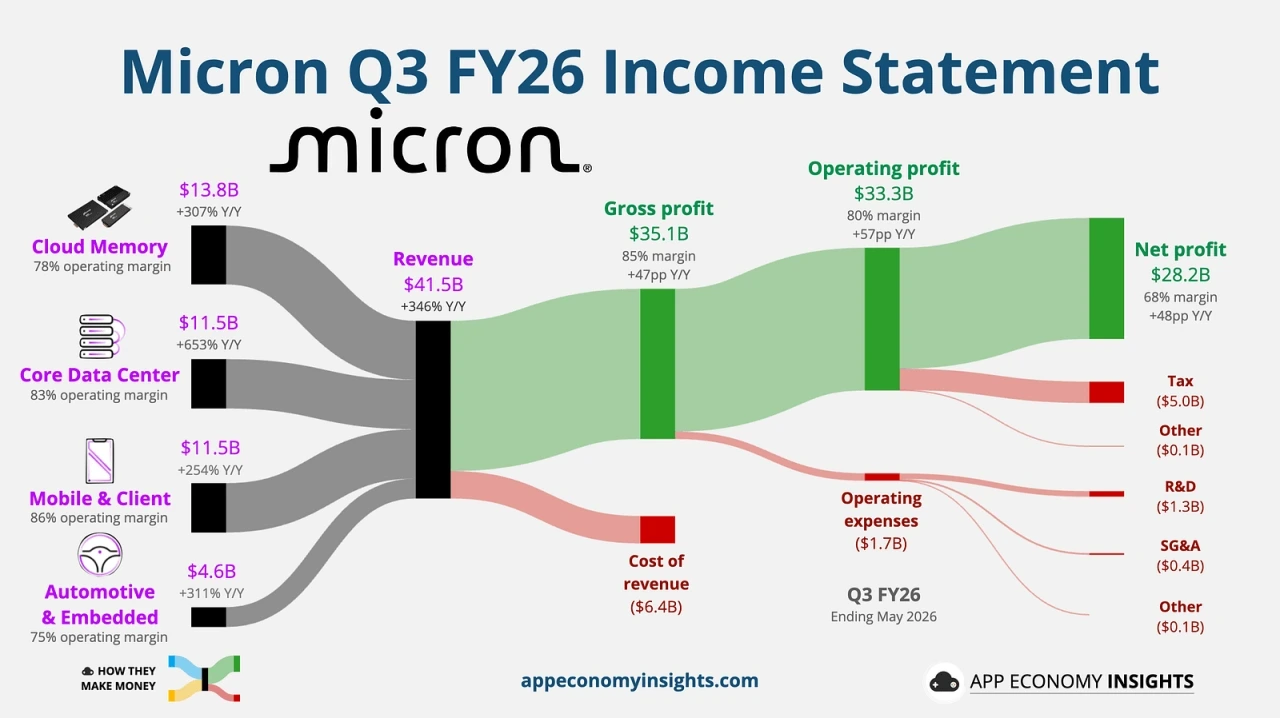
매출 : 415억 달러 (+346%)
영업이익 : 333억 달러 (+57%)
순이익 : 282억 달러 (+48%)
마이크론의 3분기 실적은 어떤 기준으로 봐도 아주 훌륭하다.
총 마진은 85%이며 전년 대비 2배 이상의 증가율이다. 주당 수익 역시 25.11달러로 시장 예상치를 4.25달러나 상회하는 수치이다.
이러한 뛰어난 성과는 더 많은 칩을 판 데서 오는 것이 아니다. DRAM의 출하량은 고작 한자릿수 성장에 그쳤지만,
DRAM 가격은 한 분기만에 60%가 상승했다. NAND 역시 80% 가까이 상승했다. 마이크론은 이미 생산 능력이 한계에 있다.
하지만 가격 면에서의 상승은 영향이 확실히 나타나고 있다.
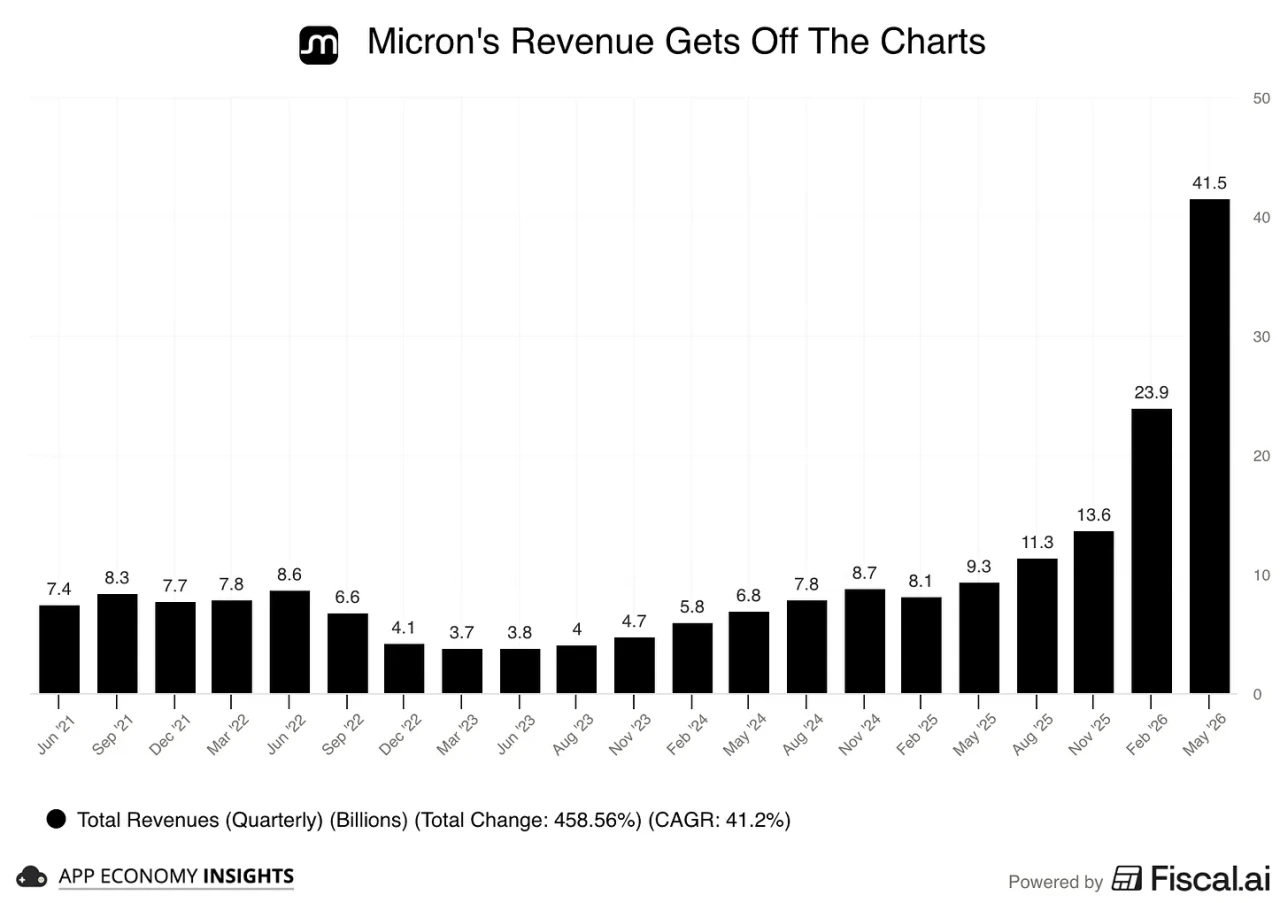
마이크론은 3개월 간 415억 달러의 매출을 기록했는데, 이건 2024년까지의 모든 회계연도의 매출을 합친 것보다도 많은 것이다.
시장도 이를 눈치채고 지난 12개월 간 주가는 800% 상승했고, 이번 발표 후에도 16% 급등했다.
이러한 성과는 보통 플랫폼을 가진 기업에서나 볼 수 있는 것이지, 반도체 기업에서는 드문 일이다.
하지만 숫자 뒤에서 벌어지는 전략이 진짜 중요한 이야기다.
메모리 시장은 항상 호황과 불황을 반복해왔다. 수요가 급증하면 업체들은 과도하게 생산을 늘렸고 결과적으로 가격이 폭락하며 모두가 피해를 입었다.
이러한 순환에서 마이크론, SK하이닉스, 삼성전자 세 기업만이 살아남았다.
40년 간 이 산업의 악순환은 바로 '호황기에 벌은 수익이 다음 불황의 원인이 되는 것' 이다.
이러한 것을 SCA (Strategic Customer Agreement, 전략적 고객 계약) 을 통해 만회하고자 한다.
여러해에 걸쳐 계약하는 것으로, 그동안 일반적으로 이루어지던 1년 계약과는 다르다.
마이크론은 현재까지 16개의 SCA를 체결했으며, 대부분 5년짜리 게약이다.
마이크론은 전체 매출의 40%를 SCA를 통해 달성할 것을 목표로 하고 있다.
장기적으로 볼 때 진짜 변수는 중국에 있다.
CXMT, 양쯔 메모리는 빠르게 성장하고 있고, 표준적인 성능의 DRAM의 경우 서로 대체가 가능하기 때문에
제조사들은 여러 지역, 제품의 등급, 구성에 따라 다양한 공급업체를 선택할 수 있다.
하지만 중국 제조사들은 여전히 뒤쳐져있고, 특히 HBM에서 그렇다. 2026년까지는 이러한 상황이 바뀌지 않을 것이다.
하지만 생산량이 늘어나며 점점 이 격차가 줄어들 것이다.
TSMC - 더욱 심해지는 AI 대세 현상
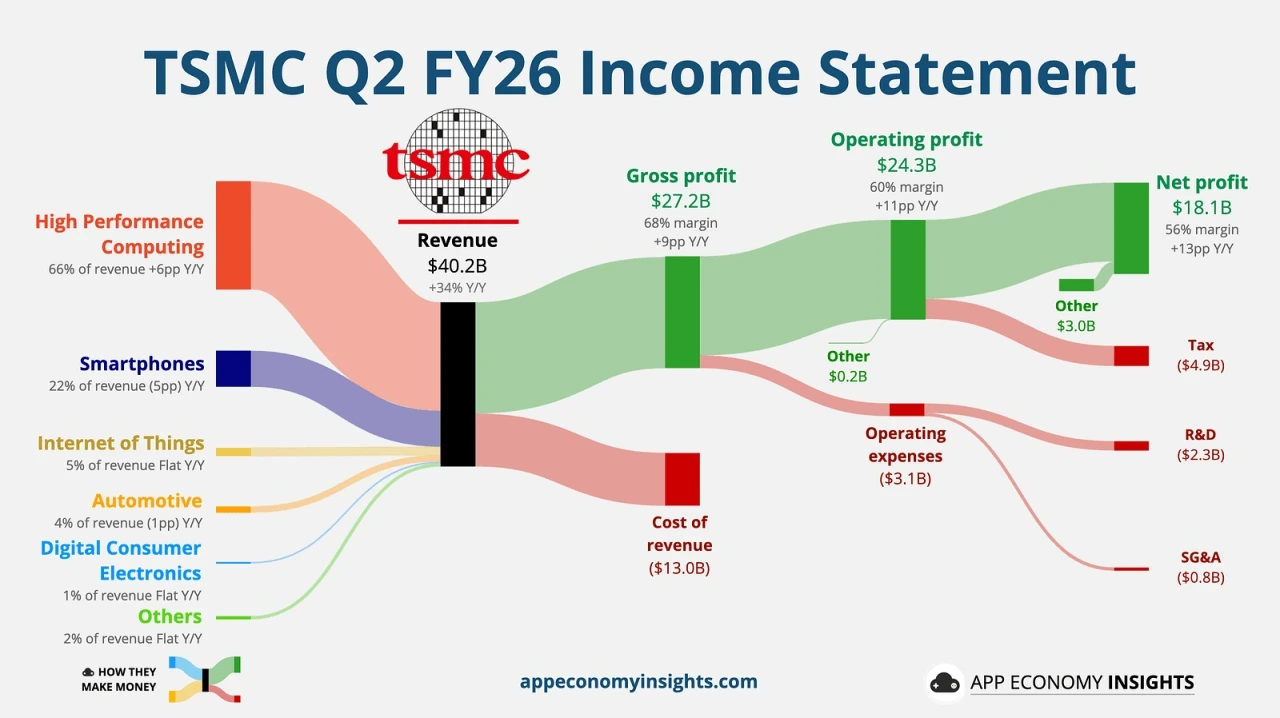
매출 : 402억 달러 (+34%)
영업이익 : 243억 달러 (+11%)
순이익 : 181억 달러 (+13%)
TSMC의 2분기 매출은 34% 증가한 402억 달러이며 시장 예측치를 9억 달러 상회했다.
ADR 주당 순이익도 74% 증가한 4.31달러이다.
5분기 연속 사상 최고 실적 달성이며, 올해 들어 주가가 40% 상승했고, 앞으로도 더 상승할 걸로 보인다.
TSMC의 진정한 위험은 바로 비용 문제다.
해외 공장들의 가동률 상승, 2nm 공정의 확대로 인한 총 마진이 일시적으로 압박을 받을 것이다. 특히 설비 투자에 대해 말이다.
3분기에 기록적인 비용 지출과 2nm 공정 도입이 동시에 영향을 받는다면 총 마진이 67%에 이르는 현재 수준을 유지할 수 있을 지 주목해야 한다.
AI 관련 수요가 2028년까지 계속 됨에 따라, CapEx 증가로 인한 업계 최고 수준의 마진도 압박을 받을 수 있다.
ASML - 두번째 예상치 상향 조정
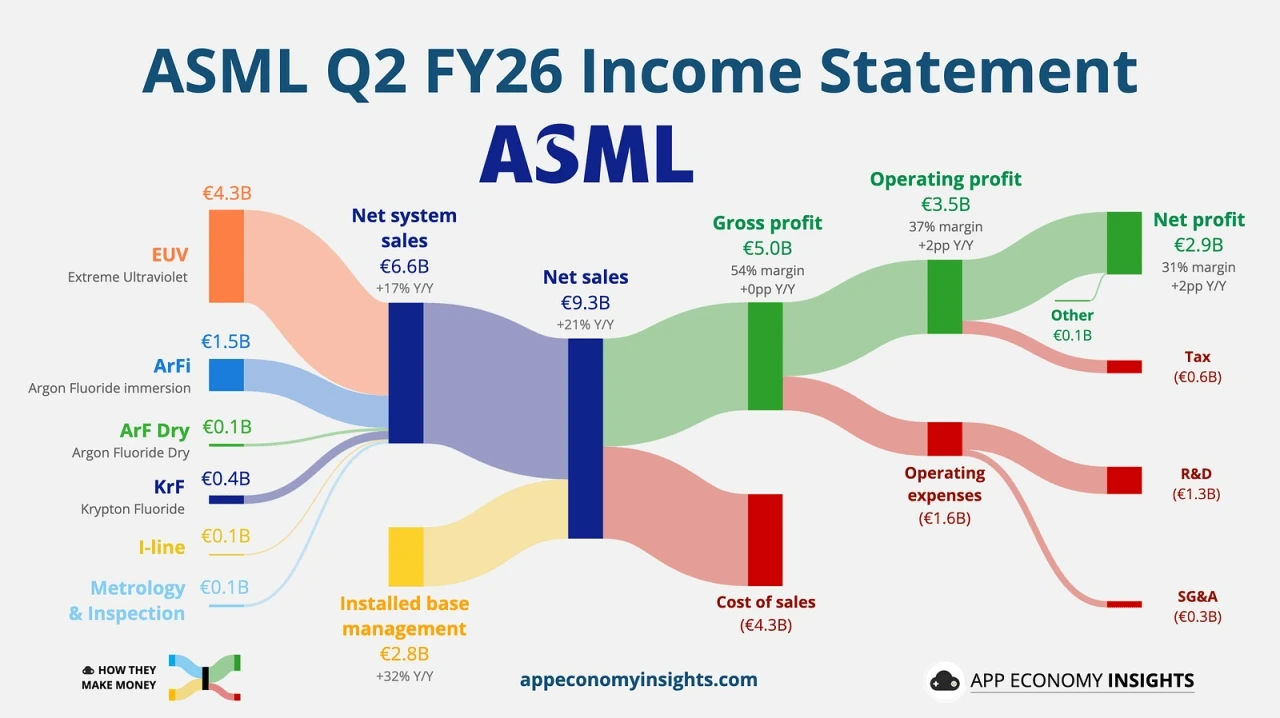
매출 : 93억 달러 (+21%)
영업이익 : 35억 달러 (+2%)
순이익 : 29억 달러 (+2%)
ASML의 매출은 전년 대비 21% 증가했으며, 주당 순이익도 29% 증가한 7.59 유로다.
역시 전망치를 상회하는 수치다. 총 마진은 54%이다.
올해 들어 주가는 70% 상승했다.
AI 인프라 구축은 이 회사에 있어 중요한 성장 동력이다.
올해는 고급 로직 관련 매출이 25% 가량 증가할 것으로 보이며 메모리 관련 매출도 75% 증가할 전망이다.
오라클 — 백로그 vs 대차대조표의 대결
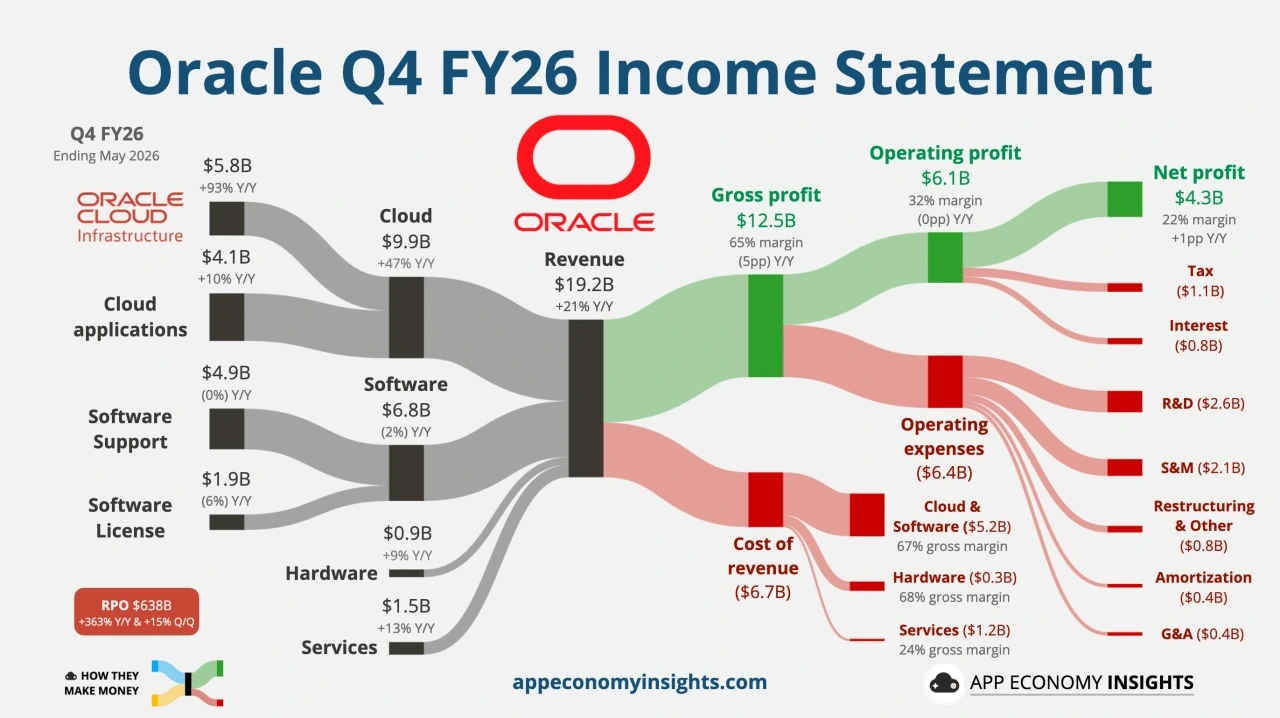
매출 : 192억 달러 (+21%)
영업이익 : 61억 달러 (-0%)
순이익 : 43억 달러 (+1%)
오라클은 매출과 수익 모두에서 좋은 성과를 보였고, 백로그 (미처리 주문금액) 역시 850억 달러 증가해 총 6380억 달러에 달했다.
그럼에도 주가는 당일 12% 하락했는데, 문제는 해당 분기 자체가 아니라 발생한 비용들에 대한 것이다.
재무 담당자 힐러리 맥슨은 2027년 회계연도의 총 마진은 하락할 것이라 에상했으며 700억 달러의 순 현금 지출이 필요할 것이라 전했다.
이 중 400억 달러는 신규 자금 조달을 통해 충당될 예정이며, 투자자들은 당연히 이러한 비용이 어떤 방식으로 조달되는 지 살펴볼 것이다.
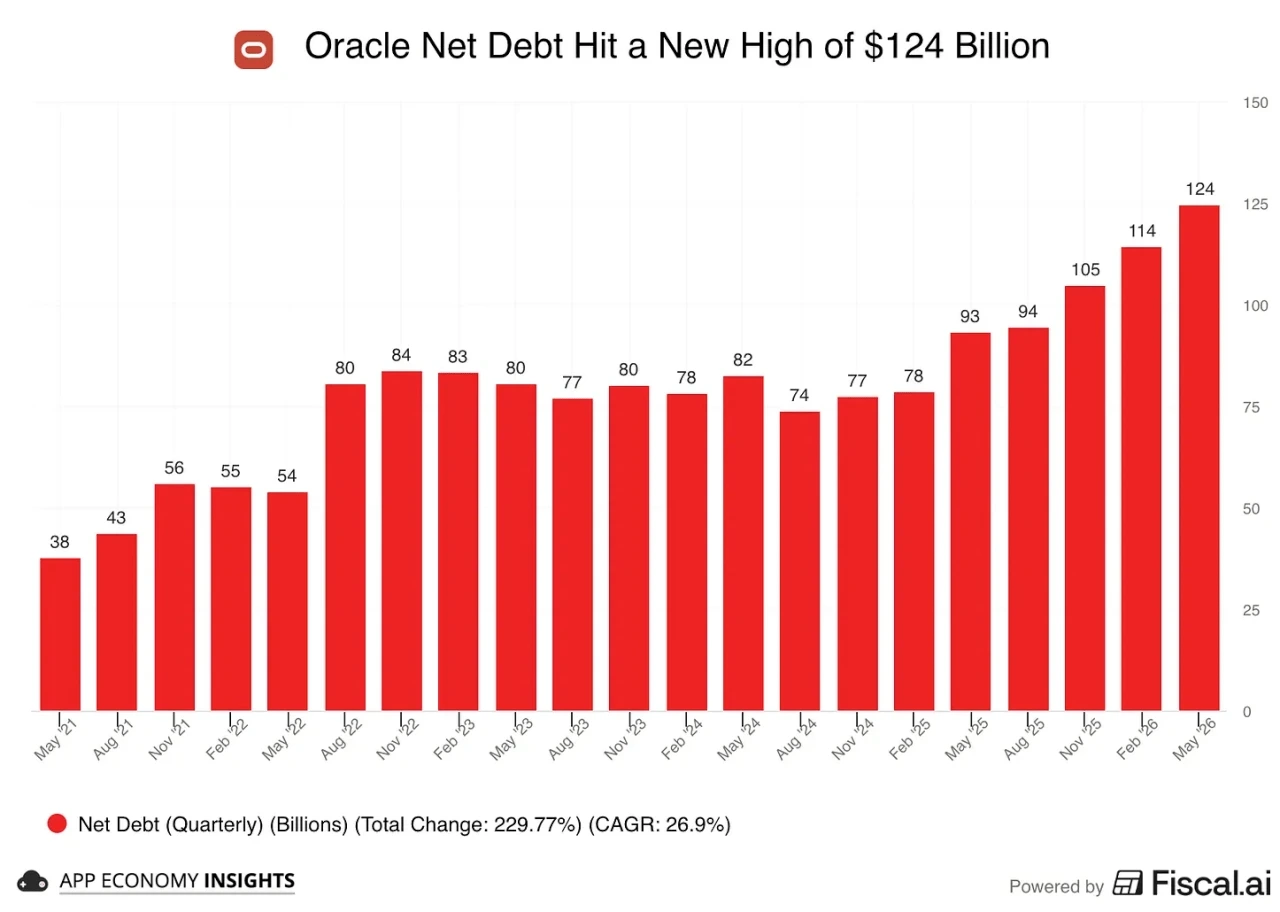
오라클의 순 부채는 총 1240억 달러이다.
자금 조달에 대한 압박은 줄었으나 여전히 막대한 자금이 필요하다. 오라클의 대규모 AI 관련 계약 중 750억 달러는 선불금이나
고객이 직접 제공한 하드웨어 형태이다.
이게 꽤 도움이 되었지만 여전히 2027 회계연도의 자본 지출은 엄청날 것이며, 오라클은 계속해서 외부 자금 조달이 필요하다.
마진율 역시 새로운 문제점으로 떠올랐다.
오라클은 고객에게 비용을 청구하기 전에 인프라를 구축 중이다. 이 간격에 대해 시간적인 차이가 나타나며,
따라서 인프라 구축에 대한 비용이 먼저 발생하고 수익은 나중에 창출된다.
경영진은 인프라의 활용도가 높아 마진율이 빠르게 복구될 것이라 말하지만, 투자자들은 이에 대한 증거를 원한다.
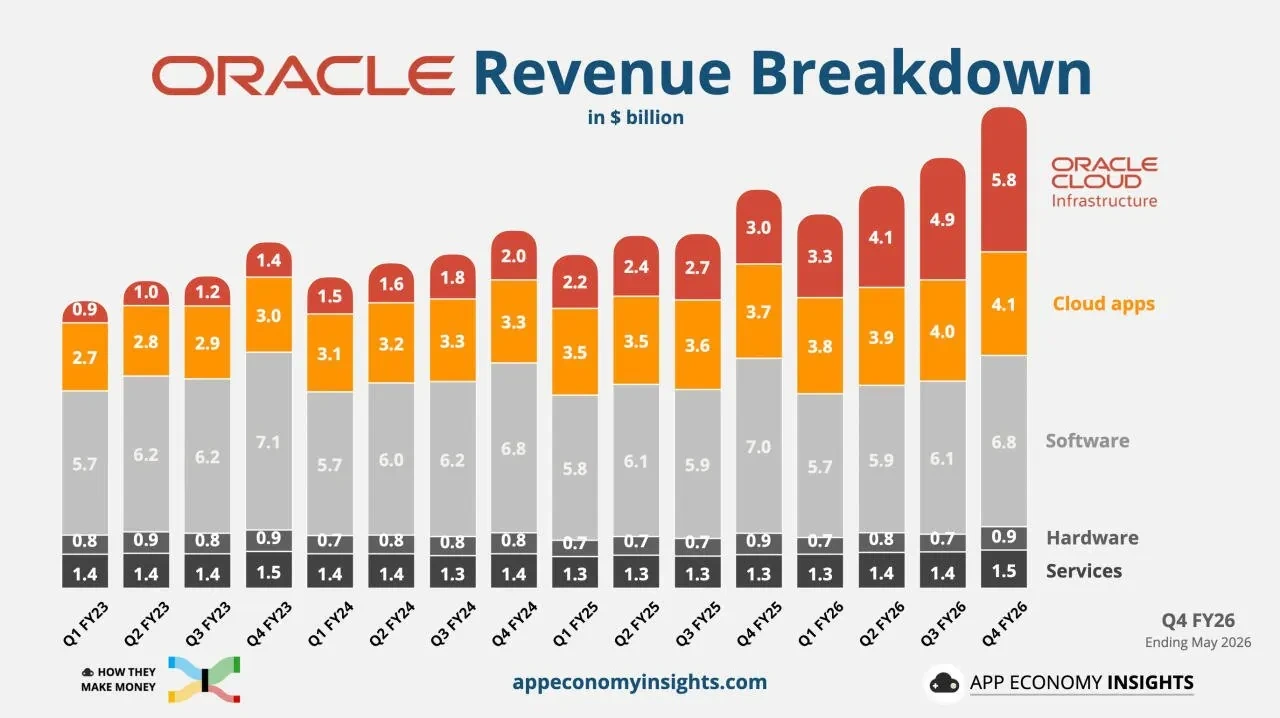
오라클의 실적은 조금씩 악화되고 있다.
소프트웨어 관련 매출은 전년 대비 2% 감소했다.
오라클은 AI 인프라 구축을위한 자금 조달을 기존 수익원에 의존해야 하지만 상황이 더욱 어려워지고 있다.
말 그대로 백로그와 대차대조표의 대결이다.
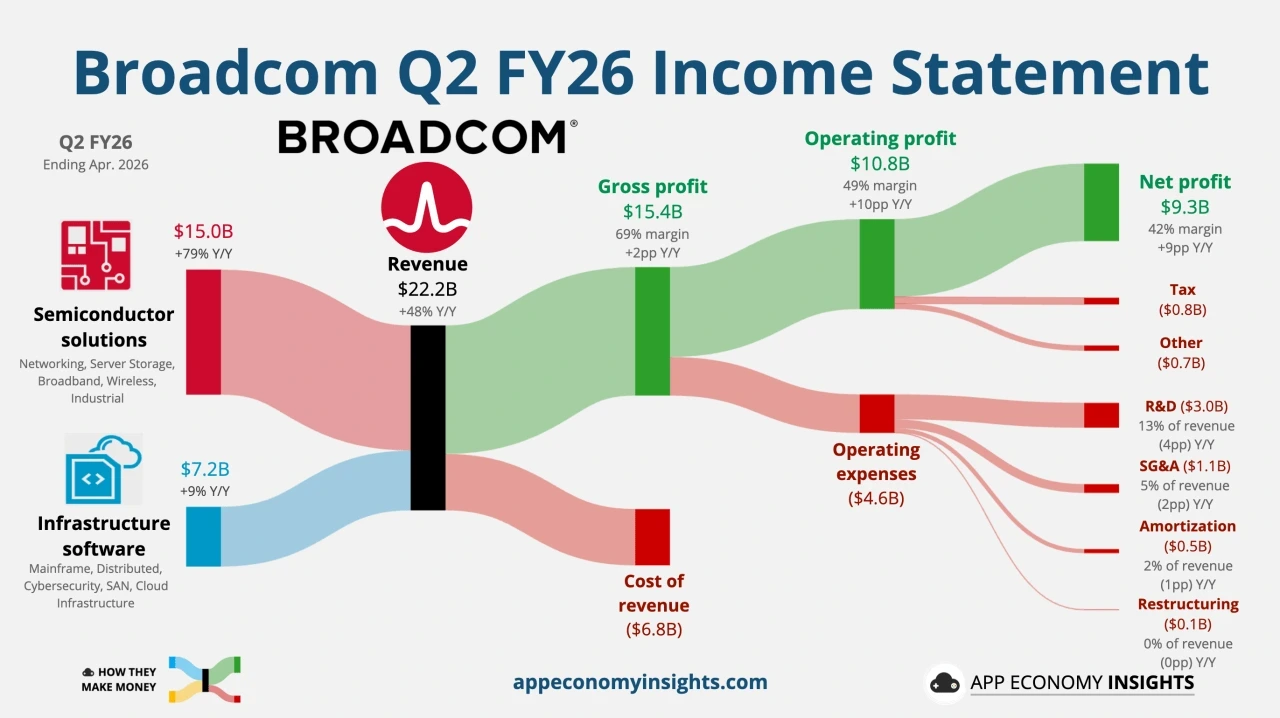
브로드컴 - AI 관련 제품의 주문량, 출하량이 3배 증가하다
매출 : 223억 달러 (+48%)
영업이익 : 108억 달러 (+10%)
순이익 : 93억 달러 (+9%)
영업이익률은 사상 최고치인 49%를 기록했으며 유보 현금은 매출의 46%인 103억 달러다.
실적 발표 후 주가는 약 15% 하락했으며 지난 5거래일 간 늘어난 주가 대부분이 사라졌었다.
브로드컴은 구글의 자사 AI 인프라 구축을 위한 850억 달러 규모의 자본 조달의 수혜자 중 하나다.
구글이 브로드컴의 6개 주요 고객사 중 하나이기 때문이다.
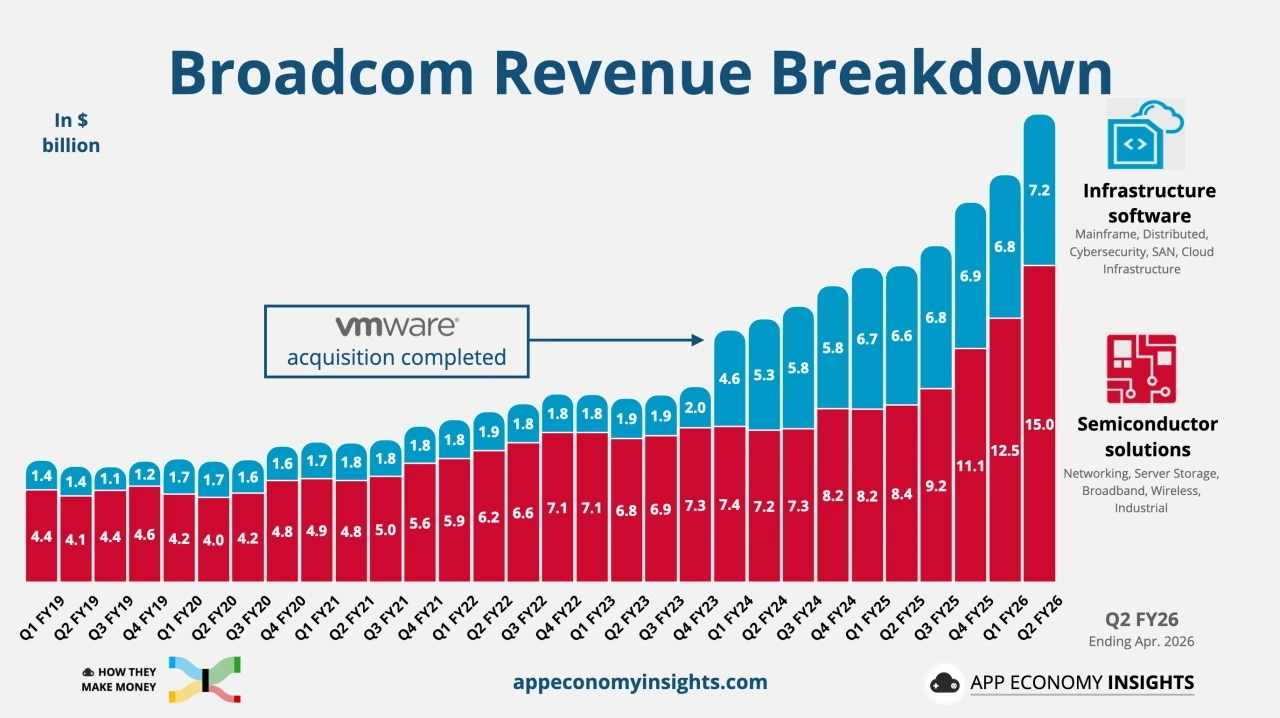
다만 이번 대규모 매도는 브로드컴이 1000억 달러의 AI 관련 매출 목표를 달성하지 못했기 때문이다.
여기에 호크 탄 부사장이 구글이 TPU 공급처를 다양화할 것이라고 언급하며 더욱 악회돠었다.
투자자들은 브로드컴 경영진이 향후 성과에 대해 신중한 태도를 취해서 이러는 것인지, 아니면 이미 주가에 그런 성장도 반영된 것인지 궁금해하고 있다.
오늘도 빅테크는 아니지만, 재미있는 자료를 하나 준비해봤다.
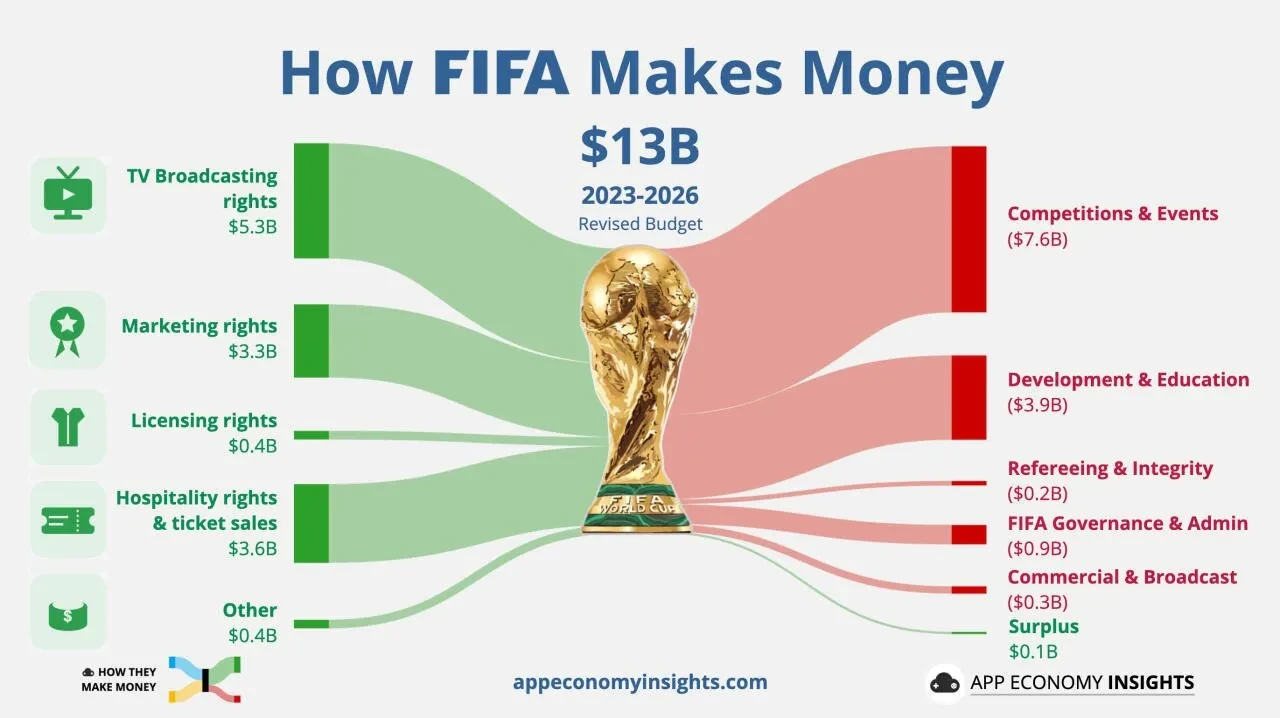
피파 - 역대 최대 규모의 월드컵
올해의 참가팀은 총 8억 7100만 달러라는 엄청난 상금을 나눠가질 예정이다.
한편 일부 팬들은 한 좌석을 얻기 위해 최대 33000 달러라는 거액을 내기도 한다.
이번 월드컵 기간 동안 피파는 약 130억 달러의 수익을 예상한다.
이는 지난 카타르 월드컵 회계연도애 비해 72% 증가한 수치다.
이러한 증가는 3가지 요인에서 비롯된다.
참가팀이 48개로 늘어났고, 토너먼트가 미국에서 열린다는 것이다. 미국은 세계에서 가장 큰 미디어 시장이다.
그리고 클럽월드컵이다.
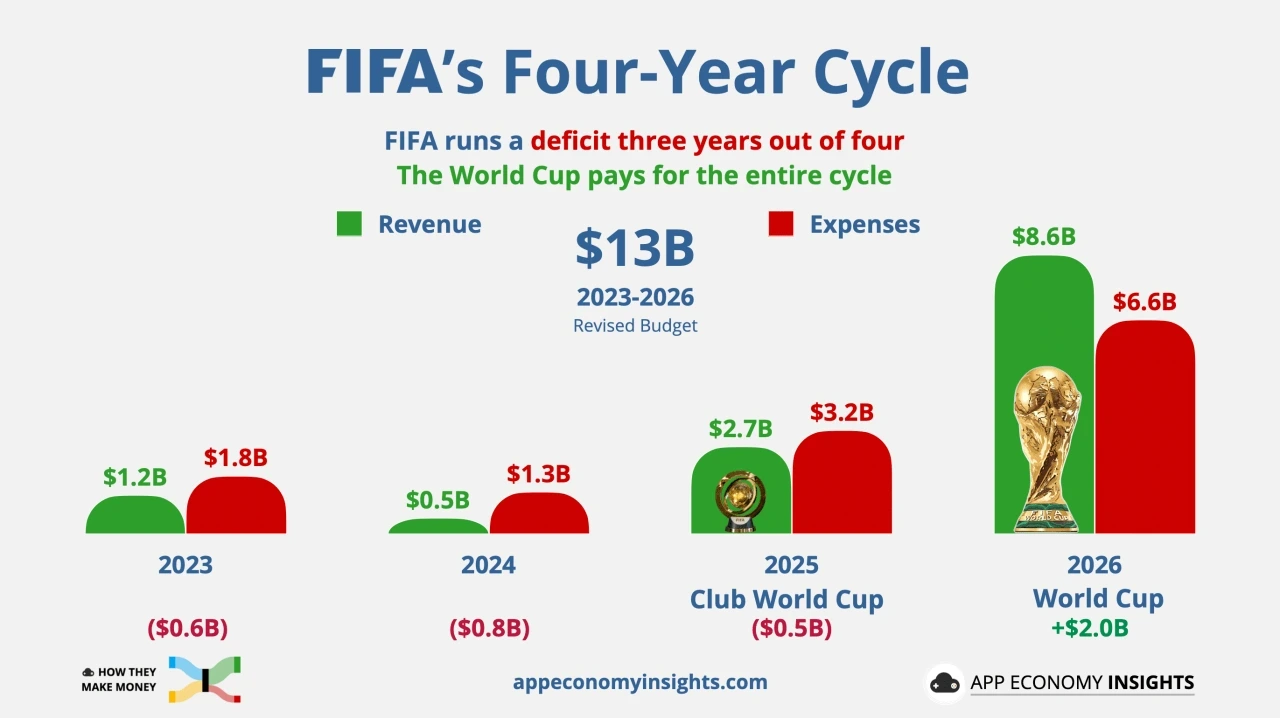
피파는 월드컵이 열리지 않는 3년간은 적자기간이지만,
월드컵이 열리는 해에 모든 비용이 충당된다.
이러한 비용 구조는 처음부터 이런 구조를 고려하여 계획된 것이다.
AMD - 8월 4일 예정
엔비디아 - 8월 26일 예정