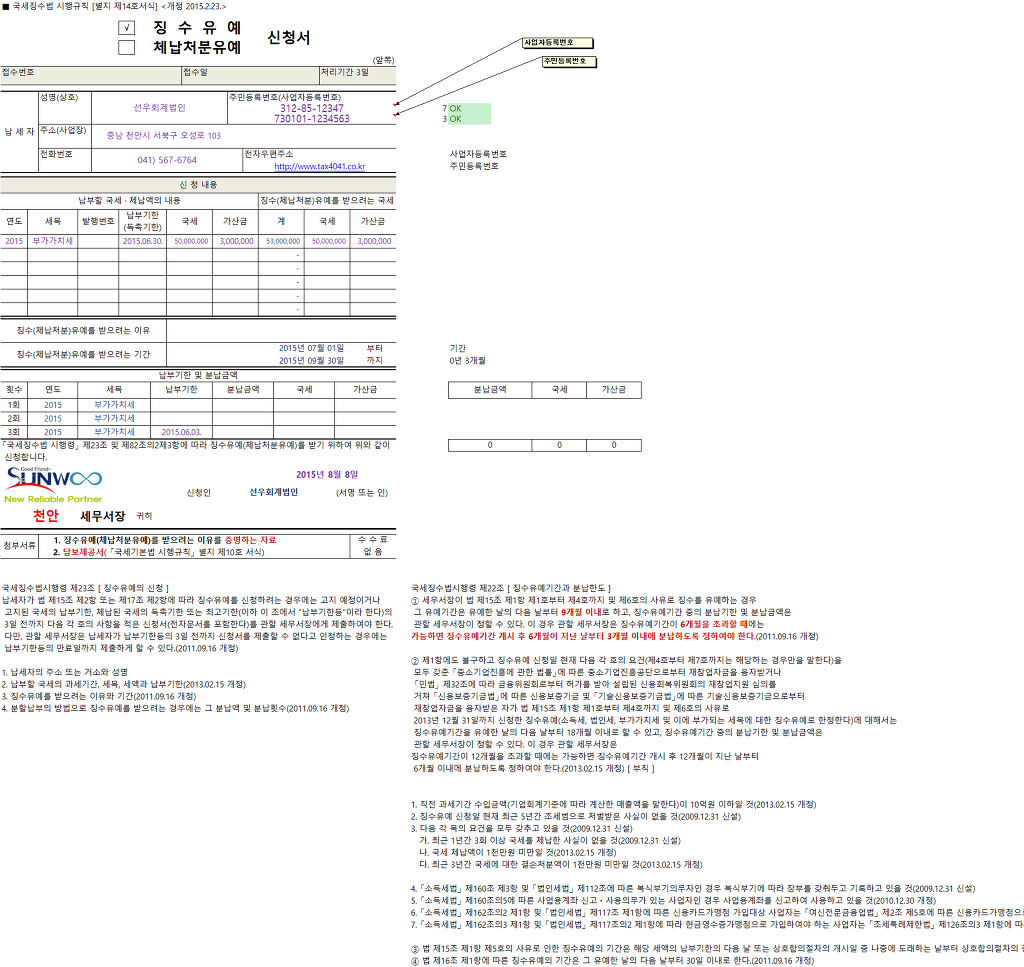
징수유예신청서 · 체납처분유예 신청서 ■ 국세징수법 시행규칙 [별지 제14호서식] <개정 2015. 2. 23> 2015-08-26
작성자주황규 팀장작성시간15.08.08조회수1,949 목록 댓글 0
 징수유예신청서_(개정_2015.2.23.)_-_주황규.xlsx
|
참고 1 |
기한연장 사유(국세기본법 시행령 제2조) |
○ 납세자가 화재ㆍ전화, 그밖의 재해를 입거나 도난을 당한 경우
○납세자 또는 그 동거가족이 질병으로 위중하거나 사망하여 상중인 경우
○납세자가 그 사업에서 심각한 손해를 입거나, 그 사업이 중대한 위기에 처한 경우(납부의 경우만 해당한다)
○정전, 프로그램의 오류, 그밖의 부득이한 사유로 한국은행(그 대리점을 포함한다) 및 체신관서의 정보통신망의 정상적인 가동이 불가능한 경우
○금융회사 등(한국은행 국고대리점 및 국고수납대리점인 금융기관 등만 해당한다) 또는 체신관서의 휴무, 그 밖의 부득이한 사유로 정상적인 세금납부가 곤란하다고 국세청장이 인정하는 경우
○ 권한 있는 기관에 장부나 서류가 압수 또는 영치된 경우
○납세자의 형편, 경제적 사정 등을 고려하여 기한의 연장이 필요하다고 인정되는 경우로서 국세청장이 정하는 기준에 해당하는 경우(납부의 경우만 해당)
|
참고 2 |
징수유예 사유(국세징수법 제15조 제1항) |
○ 재해 또는 도난으로 재산에 심한 손실을 받은 때
○ 사업에 현저한 손실을 받은 때
○ 사업이 중대한 위기에 처한 때
○ 납세자 또는 그 동거가족의 질병·중상해로 장기치료를 요하는 때
○ 조세의 이중과세방지를 위하여 체결한 조약에 의하여 외국의 권한있는 당국과 상호합의절차가 진행 중인 때
첨부파일첨부된 파일이 2개 있습니다.
다음검색